Küresel çelik üretim kapasitesi zayıf talebe rağmen artmaya devam ediyor, bu da fiyatların düşmesine ve rekabetin bozulmasına neden olma tehlikesi yaratıyor.
Çelik, inşaat ve imalattan elektrikli araçlara ve veri merkezlerine kadar çok çeşitli endüstriler için kritik bir malzemedir.
OECD, hükümet sübvansiyonlarının küresel kapasite fazlasının önemli bir itici gücü olduğunu, son yirmi yılda çelik üretim kapasitesindeki artışın çoğunun OECD ülkeleri dışında, genellikle devlet desteğiyle gerçekleştiğini söylüyor.
OECD’ye göre, 2024 yılında ortalama bir Çinli çelik firması, toplam varlıklara göre başka yerlerdeki üreticilerin aldığı sübvansiyonların 15 katına eşdeğer sübvansiyon aldı.
Aynı zamanda, Çinli çelik üreticileri 2025’te rekor düzeyde 131 milyon ton çelik ihraç etti; bu, 2020’ye göre %153 artışla, Avrupa Birliği’nin o yılki toplam çelik üretiminden daha fazlaydı.
Uyarı, çelik üretim kapasitesinin talepten çok daha hızlı artmaya devam etmesi nedeniyle, OECD’nin küresel çelik fazla kapasitesinin 2025’te 640 milyon tondan 2028’de 745 milyon tona çıkmasını beklediği dönemde geldi.
Küresel çelik talebinin 2026-2028 yılları arasında sadece 34 milyon ton artması beklenirken, üreticiler aynı dönemde 139 milyon tona kadar yeni kapasite eklemeyi planlıyor.
Çin’in, 2028 yılına kadar çelik üretim kapasitesini 38,6 milyon tona çıkarmayı planlayarak bu genişlemede önemli bir rol oynaması bekleniyor; bu, herhangi bir ülke tarafından planlanan en büyük artış.
Bu projeler devam ederse OECD, küresel kapasite fazlasının tüm OECD ülkelerinin mevcut yıllık çelik üretimini neredeyse 320 milyon ton aşacağını ve sektörün karşı karşıya olduğu dengesizliğin boyutunun altını çizeceğini söylüyor.
Politika yapıcılar, kalıcı kapasite fazlasının yerel çelik endüstrilerinin kârlılığını ve uzun vadeli yaşayabilirliğini zayıflatabileceğinden, inşaat, savunma, enerji altyapısı ve imalat için stratejik açıdan önemli görülen bir malzemenin ithalatına bağımlılığı artırabileceğinden korkuyor.
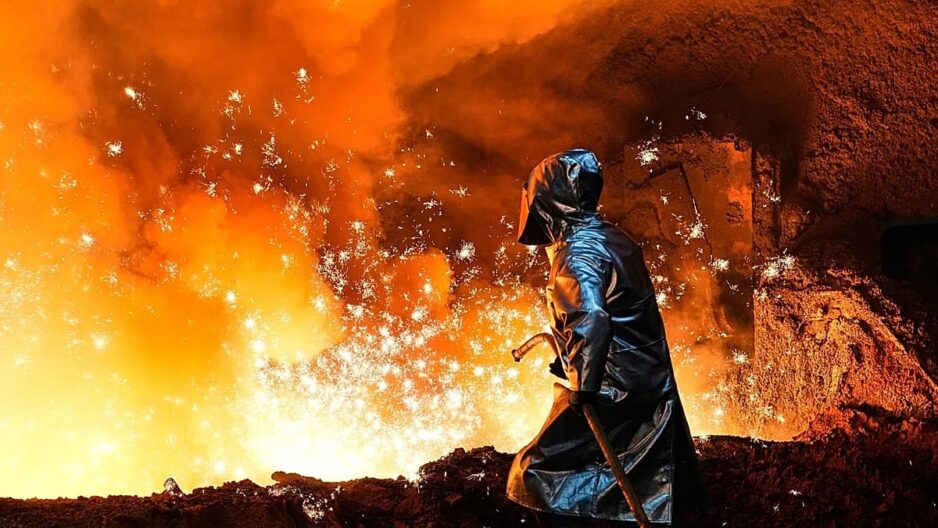
5 Kasım 2025’te Duisburg’daki ThyssenKrupp çelik fabrikasında çelik üretimi görülüyor
OECD Bakanlar Konseyi Toplantısında konuşan OECD Genel Sekreteri Mathias Cormann şunları söyledi: “Zararlı sübvansiyonlar ve diğer piyasa dışı uygulamalar da dahil olmak üzere temel nedenleri ele almamız gerekiyor. Bu, daha güçlü uluslararası işbirliği ve her yerdeki çelik üreticileri için eşit bir oyun alanı anlamına geliyor.”
OECD ayrıca, bazı ihracatçıların, yarı işlenmiş çeliği OECD pazarlarına yeniden ihraç etmeden önce işlenmek üzere Güneydoğu Asya’ya göndererek ticari engelleri aştıklarına dair kanıtlar da buldu. Çin’in bölgeye yarı mamul ihracatındaki %300’lük artış, gümrük vergilerinden ve anti-damping önlemlerinden kaçınmak için olası bir rotaya işaret ediyor.
Enerji maliyetleri ve ticari gerilimler baskıları artırıyor
Aynı zamanda sektör, İran savaşıyla bağlantılı olarak artan enerji maliyetleriyle de boğuşuyor. Enerji, çelik üretim maliyetlerinin %40’ını oluşturabiliyor ve bu da sektörü özellikle yüksek fiyatlara karşı savunmasız hale getiriyor.
Raporda ayrıca hammadde tedariki üzerinde artan baskının altı çiziliyor. Çelik üreten hiçbir ülke, çelik üretimi için gereken girdilerde tamamen kendi kendine yeterli değildir; temel malzemeler üzerindeki ihracat kısıtlamaları ise dünya çapında artmaktadır. Kırk iki ülke artık elektrik ark ocağı üretimi için önemli bir hammadde olan çelik hurdasının ihracatını kısıtlıyor.
Avrupa özellikle bu baskılara maruz kalıyor. Bölgenin çelik üreticileri, birçok uluslararası rakiple karşılaştırıldığında genellikle daha yüksek işgücü ve enerji maliyetlerinin yanı sıra daha katı çevre standartlarıyla karşı karşıya kalıyor.
Sonuç olarak, Avrupalı üreticiler, daha düşük maliyetlerden veya daha güçlü devlet desteğinden yararlanan rakiplerine kıyasla, genellikle uzun süreli düşük fiyatlara daha az dayanabiliyor.
OECD, “Mevcut eğilimler devam ederse, sektörün uzun vadede yaşayabilirliği ve birçok ülkenin ekonomik güvenliği zayıflayacaktır.” uyarısında bulundu.
Pazar günü yayınlanan resmi rakamlara göre, Çin’in büyük fabrika sektörü geçen ay ivme kaybederek, dünyanın en büyük ikinci ekonomisinin derinleşen küresel enerji krizine ve ülke içindeki taleple ilgili inatçı sorunlara ne kadar süre dayanabileceğine ilişkin soruları yeniledi.
Çin Ulusal İstatistik Bürosu (NBS) ve Çin Lojistik ve Satın Alma Federasyonu tarafından ortaklaşa yayınlanan resmi imalat satın alma yöneticileri endeksi (PMI), Nisan ayına göre 0,3 puan düşüşle Mayıs ayında tam 50 puana geriledi ve endeksin Şubat ayından bu yana en düşük okumasını kaydetti.
0’dan 100’e kadar bir ölçekte, şekil tam olarak genişlemeyi daralmadan ayıran eşikte yer alıyor; bu, matematiksel olarak nötr bir sonuçtur ve bağlam içinde güven verici olmaktan uzaktır.
Yeni siparişler Nisan ayındaki 50,6’dan 49,9’a gerilerken, üretim 51,2’ye, hammadde stokları ise 48,6’ya geriledi.
Bununla birlikte, NBS’nin baş istatistikçisi Huo Lihui’ye göre, göreceli bir güç ortaya çıktı; yüksek teknolojili imalat PMI’ı önceki aya göre artış göstererek 52,9’a ve ekipman imalatı için 52,1’e ulaştı.
Kaçınılmaz olarak Çin’i etkileyebilecek bir enerji şoku
2026’daki küresel ekonomik tartışmaların çoğuna İran savaşı ve barış zamanında dünya petrolünün yaklaşık beşte birinin aktığı Hürmüz Boğazı’nın Mart ayından bu yana kapatılması hakim oldu.
Bu kesinti, Uluslararası Enerji Ajansı’nın küresel petrol piyasalarının tarihindeki en büyük arz şoklarından biri olarak nitelendirdiği şekilde petrol fiyatlarının yükselmesine neden oldu. Geçit noktasındaki petrol akışının başlıca ithalatçıları olan çoğu Asya ülkesi için bunun sonuçları ağır oldu.
Ancak Çin şu ana kadar nispeten korunaklı durumda.
Pekin’in, çatışma başlamadan önce yaklaşık 1,4 milyar varil stratejik ve ticari petrol rezervi biriktirdiği tahmin ediliyor; bu, yaklaşık 220 günlük ithalat kapsamını temsil ediyor.
Kömür gibi diğer fosil yakıtların yakılmasındaki artış, yenilenebilir kaynaklara yapılan hızlı yatırımlar ve çeşitlenen tedarik hatları darbeyi daha da hafifletti.
HSBC’nin Asya baş ekonomisti Frederic Neumann geçen hafta bir araştırma notunda, “Enerji krizi Asya için baskın rüzgar olmaya devam etse de, Çin, sağlam enerji güvenliği yapısı göz önüne alındığında nispeten daha korunaklı durumda” diye yazdı.
Ancak İran savaşı uzadıkça Çin ekonomisine yönelik riskler artıyor.
DOSYA. Kömür yığınları Çin’in Datong kentindeki bir kimya fabrikasının yakınında duruyor, 14 Mart 2026
İhracat duruyor ancak iç cephe mücadele ediyor
Pekin ekonomisinin en derin çatlaklarını göstermeye devam ettiği yerde, emlak sektöründe yıllardır süren çöküş tüketici güvenini aşındırırken HSBC, Nisan rakamlarının pandemi döneminden bu yana en yumuşak okuma olan yıllık sadece %0,2 seviyesinde gelmesinin ardından Çin’in perakende satış büyümesine ilişkin 2026 tahminini keskin bir şekilde %5,2’den %2,8’e düşürdü.
Morgan Stanley’nin Çin baş ekonomisti Robin Xing geçen hafta şöyle yazdı: “Yurtiçi talep geriliyor, ancak üst düzey imalat ve ihracat sınırda kalıyor.”
Pekin, 2026 için 1991’den bu yana en düşük oran olan %4,5 ile %5 arasında bir yıllık büyüme hedefi belirledi ve önceki üç yılın “yaklaşık %5” hedefinden bir adım aşağı gitti.
Morgan Stanley, Çin’in yıllık ekonomik büyüme hedefinin ulaşılabilir olduğunu düşünüyor ancak küresel petrol piyasası koşullarını belirleyici joker olarak işaretliyor.
ABD’ye ihracat geçtiğimiz on iki ayın büyük bölümünde yıllık bazda düştü, ancak küresel satışlar özellikle Avrupa ve Güneydoğu Asya’ya güçlü kalmayı sürdürüyor.
ABD Başkanı Donald Trump’ın Mayıs ortasında Pekin’de Çin lideri Xi Jinping ile görüşmesinin ardından ikili ticarete ilişkin bir miktar iyimserlik geri geldi.
İran, Batı’yı ekonomik baskı altına almak için yeni bir girişimde, Hürmüz Boğazı’ndan geçen deniz altı internet kablolarına “erişim ücreti” uygulama fikrini gündeme getiriyor; bu, geçişin tıkanmasının ardından küresel ticareti daha da zorlayabilecek bir hareket.
Plan ilk olarak İran İslam Devrim Muhafızları Ordusu’na (IRGC) bağlı İran haber ajansı Tasnim tarafından ortaya atıldı.
Bu tür tarifeleri tam olarak kimin ödemesi gerektiği ve hangi tür hizmetlerin hedefleneceği konusunda sorular ortaya çıktı.
Lojistik açıdan bakıldığında, Boğaz altında kablo işleten firmalar İran’a bir “erişim ücreti” ödemek zorunda kalacak, düzenleyici açıdan ise Google, Meta, Microsoft ve Amazon gibi teknoloji devlerinin muğlak bir şekilde “İran yasaları” olarak tanımlanan kurallara uyması gerekecek.
Üçüncüsü, İslam Cumhuriyeti Hürmüz Boğazı’ndaki kablo bakımını da üstlenebilir ve buna göre daha fazla ücret talep edebilir.
Hareketler üretebilirülke için 13 milyar Euro’ya kadar gelir.
Ege’den İspanya’ya: Avrupa nasıl dahil oluyor?
Denizaltı Telekom Forumu’na göre Fransa, İtalya, Yunanistan ve İngiltere’den Avrupalı firmalar Hürmüz’ün altından geçen en az dört kablodan oluşan yönetim konsorsiyumunun ya sahibi ya da bir parçası.
Bu kablolardan ikisi, Asya’yı Avrupa’ya bağladıkları için özellikle önemlidir.
Bunlardan ilki, sahipleri arasında İtalya’nın Retelit ve Yunanistan’ın OTEGLOBE’unun da bulunduğu Asya Afrika Avrupa-1 (AAE1)’dir. Girit, Bari ve Marsilya’daki iniş noktalarına ulaşıyor.
İkincisi, dünyanın en büyük deniz altı kablo sisteminin bir parçası olan PEARLS/2Africa, Cenova, Marsilya ve Barselona’ya varmadan önce Sicilya’nın altından geçiyor.
Hürmüz Boğazı’nın Denizaltı Kablo Haritası detayı
Ücretler Avrupa için ne kadar tehdit oluşturuyor?
Şu anda uzmanlar arasında İran’ın yönelttiği tehditler konusunda fikir birliği yok.
Bazıları, eğer ülke fiilen ücret uygularsa, sonuçların muhtemelen telekomünikasyon altyapısının çok ötesine uzanacağını, küresel ticareti, deniz hukukunu, askeri stratejiyi, internet yönetişimini ve büyük güç politikalarını etkileyeceğini iddia ediyor.
Jeopolitik ve risk ve uyumluluk danışmanlığı şirketi Leidra’nın başkanı Meredith Primrose Jones, Europe in Motion’a şunları söyledi: “Avrupalı finans kurumları, bulut sağlayıcıları, telekomünikasyon firmaları ve çok uluslu şirketler, bankacılık işlemleri, dijital hizmetler, enerji ticareti ve endüstriyel operasyonlar için düşük gecikmeli denizaltı kablo ağlarına büyük ölçüde güveniyor.”
Bir toplu yük gemisi, 2 Mayıs 2026 Cumartesi günü İran’ın Bandar Abbas kenti açıklarındaki Hürmüz Boğazı’nda demirli durumda.
“Hürmüz Boğazı çevresindeki siyasi riskteki herhangi bir artış, bağlantı maliyetlerini artırabilir, altyapı projelerini geciktirebilir ve bölgenin zaten teknolojik dayanıklılığı ve stratejik özerkliği güçlendirmeye odaklandığı bir dönemde Avrupa’nın dijital ekonomisi için daha fazla kırılganlık yaratabilir” dedi.
Öte yandan, tarife kesintisi tehditleri ve hatta kabloya fiziksel sabotaj diğer uzmanlar tarafından büyük ölçüde küçümseniyor.
Uluslararası Kablo Koruma Komitesi (IPCC) Europe in Motion’a “Hürmüz Boğazı’ndan geçen bant genişliği, küresel olarak uluslararası bant genişliğinin %1’inden azını oluşturuyor” dedi.
IPCC, Körfez bölgesine bağlı yedekleme sistemleri sayesinde kablo arızası durumunda bile etkinin minimum düzeyde olacağını söylüyor.
Komite, “Körfez bölgesine hizmet veren birçok kablo sistemi, daha büyük uluslararası ana hat sistemlerine bağlı dallanma mimarilerini kullanıyor” dedi. “Bu ağ tasarımı, ilave operasyonel esneklik ve dayanıklılık sağlıyor ve bireysel kablo arızalarının etkisinin en aza indirilmesine yardımcı oluyor.”
Denizaltı kablo arızalarının olağandışı operasyonel olaylar olmadığını açıkladı.
IPCC, “Dünya çapında her yıl yaklaşık 150-200 denizaltı telekomünikasyon kablo arızası meydana geliyor ve bunların yaklaşık %70-80’i sabotajdan ziyade ticari balıkçılık faaliyeti ve gemi çapaları gibi kazara insan faaliyetlerinden kaynaklanıyor.” dedi.
Denizaltı kablo erişimi için başka kimse ücret alıyor mu?
İran’ın planı emsalsiz değil: Mısır zaten su altı kablo erişimi için ücret alıyor ve bu, ülkenin Telekom iş modeli için önemli bir gelir sağlıyor.
A denizaltınetworks.com tarafından yürütülen çalışma2000-2019 döneminde her bir sualtı kablo operatörünün iniş hakları, bakım ve operasyonel destek maliyetinin yaklaşık 1,5 milyon Euro olacağı tahmin ediliyor.
Mısır, içinden geçen çok sayıda kablo nedeniyle küresel bir telekomünikasyon geçiş noktası olarak tanımlanıyor.
Hürmüz’ün en önemli farkı, Mısır’dan geçen kabloların fiziki olarak kendi topraklarından geçmesi ve karasal altyapısına bağlı olmasıdır.
Bir IRGC sürat teknesi Hürmüz Boğazı’ndaki kargo gemisi Epaminondas’a yaklaşıyor, 21 Nisan 2026
Buna karşılık Hürmüz’de kabloların çoğu İran topraklarına girmiyor, bu da Tahran’ın ücretli erişim için çok az yasal dayanağı olacağı anlamına geliyor.
Birleşmiş Milletler Deniz Hukuku Sözleşmesi (UNCLOS) bu anlamda deniz akışlarını ve uluslararası seyrüseferi korur.
İran anlaşmayı 1982’de imzaladı ancak daha sonra hiçbir zaman onaylamadı.
Jones, “Bu nedenle, küresel kablo altyapısını hedef alan tek taraflı bir ücret sistemi, geniş çapta, UNCLOS ilkeleri uyarınca kıyı devleti otoritesinin aşırı kullanımı olarak yorumlanacaktır” dedi.
ABD Başkanı Donald Trump, Cuma günü tamamlanacak üç günlük zirve için Çarşamba günü Pekin’e gelirken, tek başına sembolizm bile büyük önem taşıyor.
Bu, Trump’ın yaklaşık dokuz yıl önce, ilk döneminin başlarında 2017’de yaptığı bir önceki ziyaretten bu yana, görevdeki bir ABD başkanının Çin’e yaptığı ilk resmi ziyaretti.
Bu ziyaretin jeopolitik zemini o zamana göre çok daha istikrarsız. İran savaşı küresel enerji piyasalarını sarstı, nakliye rotalarını aksattı ve daha geniş bir bölgesel gerilime ilişkin endişeleri yeniledi.
Bu arada Çin, Güneydoğu Asya, Körfez ve Afrika ile Latin Amerika’nın bazı kesimleri arasındaki ticari bağları güçlendirerek kendisini ekonomik süreklilik ve diplomatik istikrarın kaynağı olarak konumlandırmaya çalıştı.
ABD, Orta Doğu’daki katılımının yanı sıra, yenilenen “Monroe Doktrini” aracılığıyla Batı Yarımküre’deki nüfuzunu da aktif olarak pekiştiriyor.
Trump yönetimi, Venezüella rejimini askeri harekat yoluyla etkili bir şekilde Çin’den uzaklaştırdı, yaptırımlar yoluyla ekonomik olarak Küba yönetimini çöküşün eşiğine kadar baskı altına aldı ve birçok Latin Amerika ve Karayip ülkesiyle “Amerika’nın Kalkanı” adı verilen yeni bir güvenlik koalisyonu oluşturdu.
Amerikan stratejisi, Çin etkisini azaltmak ve kritik tedarik zincirlerini güvence altına almak amacıyla bölgedeki askeri ve ekonomik önceliği yeniden ortaya koydu. Örneğin ABD ve Çin şu anda Panama Kanalı’ndaki liman kontrolü konusunda hararetli bir anlaşmazlık içinde.
ABD hâlâ daha zengin ama Çin küresel ekonomiyi yeniden şekillendirdi
Trump’ın 2017’deki Çin ziyaretinden bu yana ABD, küresel ekonomiye liderlik etmeye devam etti.
IMF’nin Nisan ayında açıklanan son tahminlerine göre, ABD nominal GSYH’sinin 2026’da 30 trilyon doları (25,5 trilyon avro) aşması beklenirken, Çin’in yaklaşık 20 trilyon doları (17 trilyon avro) aşması bekleniyor; bu da küresel ekonominin sırasıyla %25 ve %17’lik payını temsil ediyor.
ABD ve Çin, on yılı aşkın bir süredir nominal GSYH sıralamasında ilk iki sırada yer alıyor; ancak aradaki fark büyük olsa da, Çin daha hızlı büyüdükçe giderek daralıyor.
IMF rakamlarına göre Çin’in reel GSYİH yıllık büyüme oranı 2017’den bu yana ortalama yüzde 5,48, ABD’nin yüzde 2,5, dünyanın ise yüzde 3,26 oldu. Esasen Çin ekonomisi, Amerikalı rakibinin iki katı hızda ve küresel büyüme hızının oldukça üzerinde büyüyor.
Çin’in ortalamanın üzerindeki performansına çok önemli katkı sağlayanlardan biri, Kovid-19 salgınının küresel ekonomiyi kasıp kavurmasının ardından 2020’yi ekonomik büyümeyle bitiren tek büyük ülke olmasıydı.
Bu yıl için Çin’in yıllık reel GSYH büyümesinin %4,4, ABD’nin %2,3 ve dünyanın %3,1 olacağı öngörülüyor.
Çin ayrıca 2016 yılında satın alma gücü paritesi (SAGP) bazında ABD’yi geride bırakarak küresel ekonomiden daha büyük bir paya sahip oldu ve o zamandan bu yana aradaki fark daha da açıldı. Tedbir yurt içi fiyat seviyelerine göre ayarlanıyor ve bir ekonomideki üretim ve tüketimin gerçek ölçeğini yansıtıyor.
Bu değişim, Çin’in küresel üretim, tedarik zincirleri ve emtia talebi açısından nasıl merkezi hale geldiğinin altını çiziyor.
Ancak iki ülke arasındaki yaşam standartları hâlâ oldukça farklı.
IMF tahminleri, 2026 yılında ABD’nin kişi başına GSYH’sinin 94.000 Dolar’ın (79.850 Avro) üzerinde olacağını öngörürken, Çin’inkinin 15.000 Dolar’a (12.750 Avro) yakın ve dünyanınkinin neredeyse 16.000 Dolar (13.600 Avro) olacağını öngörüyor.
Onlarca yıldır süren hızlı büyümeye rağmen Çin ekonomisi hala zayıf iç tüketim, yüksek genç işsizliği, emlak sektöründeki yavaşlama ve yaşlanan nüfusa bağlı demografik baskılar gibi yapısal zorluklarla karşı karşıya.
Tedarik zincirleri ve ihracatla ilgili çatışmalar
Tedarik zincirleri konusundaki en son tartışma, Nisan ayında, ABD Dışişleri Bakanı Marco Rubio’nun, Çin’in bu yılın başında Çin’in Hong Kong’lu CK Hutchison şirketinin iki liman terminalini yönetmesine izin veren sözleşmeleri geçersiz kılmasının ardından Çin’i düzinelerce Panama bayraklı gemiyi alıkoyarak “zorbalık” yapmakla suçlamasıyla tetiklendi.
Geçtiğimiz yıl yapılan birçok müzakere turuna rağmen ticari gerilimler ABD-Çin ilişkisinin merkezinde kalmaya devam ediyor.
Her iki ülke de 2025’in sonlarında bazı tarifeleri ve ihracat kısıtlamalarını hafifletmiş olsa da yarı iletkenler, elektrikli araçlar, yapay zeka ve kritik minerallere erişim konusundaki anlaşmazlıklar devam ediyor.
ABD Başkanı Donald Trump’ın Çin’e yapacağı bu geziye katılan iş dünyası liderlerinin listesi, tartışılan ana konuların altını çiziyor. Bir düzineden fazla üst düzey yöneticiden oluşan grupta Elon Musk, görevden ayrılan Apple CEO’su Tim Cook ve Nvidia CEO’su Jensen Huang yer alıyor.
Trump yönetimi, askeri amaçlarla kullanılma ihtimalini öne sürerek Nvidia’nın H200 AI çiplerinin Çin’e satışını kısıtladı. İhracatlar, Çinli müşterilere gönderilmeden önce performans yeteneklerinin doğrulanması için üçüncü taraf testleri gibi bir dizi koşul altında sınırlıdır.
Nvidia o günden bu yana kısıtlamaların kaldırılması için Beyaz Saray’da yoğun bir lobi faaliyeti yürütüyor.
Genel olarak Washington, Pekin’i küresel piyasaları çarpıtmak için devlet sübvansiyonları ve sanayi politikasını kullanmakla suçlarken, Çinli yetkililer ABD ihracat kontrollerinin Çin’in teknolojik gelişimini yavaşlatmak için tasarlandığını ileri sürüyor.
Çin’in dış rezervleri
Pekin büyümeye devam ederken önemli bir finansal ateş gücüne sahip.
Çin Devlet Döviz İdaresi’nden alınan verilere ve devlet tarafından işletilen Xinhua haber ajansının raporlarına göre, Çin’in döviz rezervleri 3,2 trilyon dolardan (2,8 trilyon avro) fazla, dünyanın en büyük döviz rezervleri olmaya devam ediyor.
Bu fonlar, politika yapıcılara finansal oynaklığı yönetme ve Çin yuanını veya renminbisini destekleme konusunda önemli bir kapasite sağlıyor.
ABD nispeten daha küçük rezervlere sahip ancak uluslararası ticarette ve merkez bankası rezervlerinde kullanılan temel para birimi olmaya devam eden doların küresel hakimiyetinden yararlanmaya devam ediyor.
Altın varlıkları rekabetin başka bir boyutunu yansıtıyor. Dünya Altın Konseyi’ne göre ABD, 8.100 tonun üzerinde resmi olarak en büyük ulusal altın rezervini elinde tutmaya devam ediyor.
Bununla birlikte, Pekin, rezervlerini dolar cinsinden varlıklardan uzaklaştırmaya ve yuana olan uzun vadeli güveni güçlendirmeye çalışırken, Çin son yıllarda kendi varlıklarını istikrarlı bir şekilde genişletti.
Bu ay itibarıyla Çin Halk Bankası, Çin merkez bankasının en uzun kesintisiz altın satın alma çılgınlığı olan 18 aylık bir alım serisine girdi. Toplam stoklar yeni rekorlara ulaştı ve 2.300 tonun üzerinde bulunuyor.
Yapay zeka ve askeri harcamalar merkezi savaş alanları haline geldi
Washington ile Pekin arasındaki ekonomik rekabet de giderek askeri ve teknolojik rekabetten ayrılamaz hale geliyor.
Stockholm Uluslararası Barış Araştırma Enstitüsü (SIPRI) tarafından geçen ay yayınlanan verilere göre, dünyada askeri harcama yapan ilk üç ülke sırasıyla ABD, Çin ve Rusya olmaya devam ediyor ve bunlar birlikte küresel toplamın %51’ini oluşturuyor.
2025’te ABD 954 milyar dolar (810,3 milyar Euro) harcadı; bu rakam aslında önceki yıla göre yaklaşık %7,5 daha düşüktü, ancak bunun nedeni Ukrayna’ya hiçbir yeni mali yardımın onaylanmamasıydı.
Ülke, yeni ABD Ulusal Güvenlik Stratejisinin öncelikleri olarak belirtilen Batı Yarımküre’deki hakimiyetini sürdürmek ve Çin’i Hint-Pasifik’te caydırmak amacıyla nükleer ve konvansiyonel askeri yeteneklere yatırımları hâlâ artırdı.
ABD Kongresi tarafından bu yıl için onaylanan harcamalar şimdiden 1 trilyon doların (849,4 milyar avro) üzerine çıktı; bu, 2025’e göre %5’ten fazla bir artışı temsil ediyor ve ABD Başkanı Donald Trump’ın son bütçe teklifi kabul edilirse, 2027’de 1,5 trilyon dolara (1,275 trilyon avro) daha da sıçrayabilir.
SIPRI, Çin’in 2025 yılı savunma bütçesinin 336 milyar dolar civarında olduğunu tahmin ediyor, ancak bazı analistler güvenlikle ilgili daha geniş harcamaların teknik olarak gerçek rakamı daha da yukarı çekebileceğine inanıyor.
Çin, deniz kapasitesini, füze sistemlerini ve siber savaş yeteneklerini genişleterek son on yılda ordusunu hızla modernleştirirken, ABD, Hint-Pasifik’te Japonya, Güney Kore ve Avustralya ile NATO ortaklıkları ve güvenlik bağları da dahil olmak üzere küresel ittifak ağı aracılığıyla hâlâ önemli bir avantajı sürdürüyor.
DOSYA. Çin Halk Kurtuluş Ordusu’nun (PLA) Doğu Tiyatro Komutanlığı’na bağlı savaş uçakları, Tayvan Adası çevresinde ortak muharebe eğitimi tatbikatı gerçekleştiriyor, Ağustos 2022
Tayvan ilişkideki en hassas konu olmaya devam ediyor. Pekin, özerk adayı kendi topraklarının bir parçası olarak görüyor ve ABD’nin Taipei’ye yaptığı askeri yardımı defalarca eleştirdi.
Washington, özellikle Tayvan’ın gelişmiş yarı iletken üretimindeki merkezi rolü göz önüne alındığında, Tayvan Boğazı’nda istikrarın korunmasının bölgesel güvenlik ve küresel ticaret akışı açısından hayati önem taşıdığını savunuyor.
Teknoloji, yani yapay zeka, belki de rekabetin belirleyici alanı olarak ortaya çıktı.
ABD, ileri çip tasarımı, havacılık, yazılım ve araştırma kapasitesi alanlarında önemli güçlere sahip. Bu arada Çin, elektrikli araç bataryaları, yenilenebilir enerji altyapısı, telekomünikasyon ekipmanları ve endüstriyel üretim alanlarında hakim konumlar oluşturdu.
Bruegel ve SNE Research’ün raporlarına göre Çinli şirketler artık küresel güneş fotovoltaik üretim kapasitesinin %90’ından fazlasını ve küresel EV pil pazarının %70’inden fazlasını oluşturuyor.
Bu sektörler Pekin tarafından gelecekteki ekonomik etki açısından stratejik açıdan önemli görülüyor.
Aynı zamanda Washington, yapay zeka ve askeri uygulamalara ilişkin endişeler nedeniyle gelişmiş yarı iletken ihracatına yönelik kısıtlamaları da sıkılaştırdı.
Bu nedenle Trump’ın ziyareti, muhtemelen acil anlaşmalara göre değil, rekabeti küresel ticareti, yatırımı ve güvenliği giderek şekillendiren iki güç arasındaki ilişkilerin daha da kötüleşmesini önlemeye yardımcı olup olmadığına göre değerlendirilecek.
ABD, doların küresel rolü ve Amerikan sermaye piyasalarının derinliği tarafından desteklenen baskın askeri ve finansal güç olmaya devam ediyor.
Ancak Çin, endüstriyel ölçeği, ihracat erişimi ve dünya çapında tedarik zincirlerini, altyapıyı ve jeopolitik uyumları etkileyebilecek devlet destekli yatırım kapasitesiyle sistemik bir rakip haline geldi.
Pekin için zirve, daha geniş uluslararası belirsizliğin ortasında güven ve istikrarı yansıtma fırsatı sunuyor. Washington için bu, ABD’nin giderek çok kutuplu hale gelen bir dünyanın ekonomik ve stratejik kurallarını şekillendirmeye devam edip edemeyeceğinin bir sınavı.
Dünyanın en büyük petrol ihracatçısı Saudi Aramco, Pazar günü ilk çeyrek kârında %25 artış bildirdi ve 31 Mart’a kadar olan üç ay için piyasa tahminlerini geride bırakarak 32,5 milyar dolar (27,6 milyar avro) net gelir açıkladı.
Şirket, artışın temel olarak yüksek gelir ve satışla ilgili gelirin yanı sıra düşük işletme maliyetlerinden kaynaklandığını söyledi. Yönetim kurulu ayrıca üç ayda bir 21,9 milyar dolar (18,6 milyar avro) temettü dağıtmayı da onayladı.
Gelir kısmen yüksek ham petrol ve akaryakıt fiyatları nedeniyle arttı, ancak bu kısmen ham petrol, rafine edilmiş ve kimyasal ürünlerin satış hacimlerindeki düşüşle dengelendi.
Uluslararası gösterge Brent ham petrolü Pazartesi sabahı varil başına 103 doların üzerinde işlem gördü. Çatışma sırasında ulaşılan 126 doları aşan zirvenin altında olmasına rağmen fiyatlar, savaşın başlamasından önce Şubat ayı sonunda görülen varil başına kabaca 70 dolardan önemli ölçüde yüksek.
İran savaşı, enerji ihracatında dünyanın en önemli nakliye rotalarından biri olan Hürmüz Boğazı’ndan geçen küresel petrol arzını kesintiye uğrattı.
Savaştan önce, büyük miktarlarda doğal gaz, gübre ve diğer petrol ürünlerinin yanı sıra, dünya çapında ticareti yapılan petrolün yaklaşık %20’si her gün boğazdan akıyordu.
İran, ABD ve İsrail’in 28 Şubat’ta saldırı başlatmasının ardından su yolunun kontrolünü etkili bir şekilde ele geçirirken, geçen ay uygulanan ABD deniz ablukası da bölgedeki nakliyeyi daha da karmaşık hale getirdi.
Bu kesinti, çeyrek boyunca petrol fiyatlarında keskin dalgalanmalara neden oldu. Buna yanıt olarak Aramco, ihracatların bir kısmını Doğu-Batı Boru Hattı üzerinden yeniden yönlendirerek, sevkiyatların Suudi Arabistan’ın batı kıyısı üzerinden devam etmesine izin verdi ve aynı zamanda tedariki sürdürmek için yerel ve uluslararası depolama ağına güvendi.
Boru hattı şu anda günde 7 milyon varil maksimum kapasiteyle çalışıyor. Karşılaştırıldığında Aramco, 2025’in dördüncü çeyreğinde günde 11,1 milyon varil petrol üretti.
Aramco Başkanı ve CEO’su Amin Nasser, boru hattının “küresel enerji şokunun etkisini hafifletmeye yardımcı olduğunu ve müşterilere rahatlama sağladığını” söyledi.
Şirket, İran savaşından kaynaklanan aksamanın mali durumunu veya operasyonlarını önemli ölçüde etkilemediğini söyledi.
Nasser, yaptığı açıklamada, “Son olaylar, petrol ve doğalgazın enerji güvenliğine ve küresel ekonomiye hayati katkısını açıkça ortaya koydu ve güvenilir enerji tedariğinin kritik öneme sahip olduğunu hatırlatıyor.” dedi.
Nasser, “Bu olumsuzluklara rağmen Aramco, stratejik önceliklerine odaklanmaya devam ediyor ve aksaklıkları aşmak için hem yerel altyapısını hem de küresel ağını kullanıyor.” diye ekledi.
Güney Kafkasya ve Orta Asya’daki petrol üreticileri, uzun süredir devam eden ihracat modellerinin yerini daha hızlı, talebe dayalı ticaret dinamiklerine bırakmasıyla daha akışkan bir küresel pazarda yol alıyor.
Bakü’de düzenlenen ikinci Hazar ve Orta Asya Petrol Ticareti ve Lojistik Forumu’nda sektör uzmanları, öngörülebilir, uzun vadeli sözleşmelerden uzaklaşarak esnekliğe doğru açık bir yönelimi anlattılar.
Central Asia Marketing’in kurucusu ve CEO’su Colin Nesbeth, “Piyasalar artık çok değişken ve dalgalanma her zaman özel fırsatlar yaratıyor” dedi.
“Ticaret açısından bakıldığında, daha önce orada olmayan fırsatlar ortaya çıkıyor.”
Ancak bu oynaklık her iki yolu da kesiyor. Nesbeth, tek bir rotanın dışına çıkan şirketlerin normalde uğraşılmayacak kadar maliyetli olan alternatiflere doğru itildiğini sözlerine ekledi.
“Bu tür bir durumda ekonomik hale geliyorlar. Bu tüccarlar için bir fırsat ama üreticiler için büyük bir zorluk.”
Fiyatlandırma tartışmasını Asya yönlendiriyor
Tartışmalarda öne çıkan ana tema, Asya’daki rafineri merkezlerinin, özellikle de Çin ve Hindistan’ın, ham talep ve fiyatlandırma yapılarını belirlemede giderek artan hakimiyetiydi.
Tedarikçiler, kısa vadeli sinyallere ve arbitraj pencerelerine tepki vermek yerine giderek daha fazla sabit fiyatlandırma formüllerinden uzaklaşıyor.
Nesbeth, “Kimse işin nasıl ilerleyeceğini gerçekten bilmiyor” dedi. “Ancak istikrarsız piyasalarda uyum sağlamak her zamankinden daha önemli hale geliyor.”
Buna rağmen ihtiyatlı bir iyimserlik tonu sergiledi. “Benim inancım istikrar kazanacağı yönünde.”
Altyapı sabit ancak uyum sağlama baskısı altında
İhracat rotaları büyük oranda değişmeden kalırken, stratejik kullanımları da gelişiyor.
Kazakistan ham petrolünün çoğunu CPC boru hattı aracılığıyla Karadeniz’e ihraç etmeye devam ederken, Azerbaycan BTC koridoruna güveniyor. Türkmenistan’ın enerji akışı gaz odaklı ve doğuya yönelik olmaya devam ediyor.
Ancak boru hatlarının ötesinde, dikkatler daha geniş bağlantılara, özellikle de Çin’in Kuşak ve Yol Girişimi kapsamında geliştirilen bağlantılara yöneliyor.
Pakistan Petrol Enstitüsü CEO’su Shehryar Omar, “Yol koridorlarının iyileştirilmesine çok büyük yatırım yapıldı” dedi.
“Çin, Pakistan’a sadece yollara değil, enerji üretimi ve ilgili altyapıya da yaklaşık 70 milyar dolar yatırım yaptı.”
“Bu ağ son dört veya beş yılda ölçülemeyecek kadar gelişti” diye ekledi.
Omar yakın zamanda gerçekleşen bir dönüm noktasına işaret etti. “Daha bu hafta Kırgızistan’dan Pakistan’a ilk kuru yük sevkiyatı geldi. Yani o rota zaten aktif durumda ve zor bir rota.”
Boru hatları hâlâ petrol akışının hakimiyetinde
Omar, bu gelişmelere rağmen petrol lojistiğinin coğrafya ve risk nedeniyle kısıtlı olmaya devam ettiğini vurguladı.
“Petrol ürünleri için durum daha da zor olabilir” dedi. “Bu noktada İran ya da Çin üzerinden boru hatları muhtemelen daha uygulanabilir.”
Ancak Afganistan’ın geçiş koridoru olma rolünü sınırlamaya devam etmesi nedeniyle belirsizlikler mevcut.
“Oradaki durumdan emin değiliz” dedi. “Yani bir koridor olarak bunun şu anda anlamlı olup olmayacağını bilmiyoruz.”
Yine de uzun vadeli fırsatın altını çizdi. “Pek çok fırsat var. Yalnızca Pakistan’ın 240 milyonluk nüfusu hızla artıyor. Orta Asya devletleri bunu görmezden gelemez.”
Omar, “Eğer 10-20 milyar dolar yatırım gerektiriyorsa, önümüzdeki 15-30 yıl içinde kendini amorti edecek” diye ekledi.
Kalite rekabet avantajı haline gelir
Piyasa koşulları sıkılaştıkça, rekabet gücünde sadece hacim değil, ham kalite de belirleyici faktörler haline geliyor.
Kıdemli orta düzey damıtma ürünleri tüccarı Anar Habib, “Hazar ham petrolü küresel piyasada çok rekabetçi” dedi ve bölgenin üretiminin küresel rafinerilerin gerçekte ihtiyaç duyduğu şeye çok uygun olduğunu belirtti.
Kazakistan ve daha geniş Hazar bölgesinin giderek daha fazla talep gören kaliteler tedarik ettiğini ve Azerbaycan’ın amiral gemisi karışımının özellikle öne çıktığını söyledi.
Habib, Azeri Light’ın Avrupalı rafinerilerin daha temiz son ürünler (özellikle de küresel ekonomiler için kritik öneme sahip olan dizel ve jet yakıtı) üretmek için güvendiği yüksek kaliteli bir ham petrol olduğunu açıkladı.
“Daha temiz yakıtlar her yerde talep görüyor” diye ekledi. “Ve bu kaliteler onları üretmek için gereklidir.”
Dış şoklar bölgeye yayılıyor
Hazar bölgesi, kesintiye uğrayan deniz yollarına doğrudan maruz kalmasa bile, küresel denizcilik gerilimlerinin etkisini hissediyor.
Tanker mevcudiyeti daralırken navlun ve sigorta maliyetleri de arttı ve ticaret sistemi genelinde marjlar sıkıştı.
Nesbeth, “Genel olarak bu büyük bir zorluk” dedi. “Bütün piyasa aynı anda uyum sağlamaya çalışıyor.”
Uyum sağlamayı öğrenen bir pazar
Bakü’de ortaya çıkan genel tablo, geçiş ve yeniden kalibrasyona ilişkindir. Üreticiler ihracat stratejilerini yeniden düşünüyor ve tüccarlar arbitraj fırsatlarını araştırıyor.
Altyapı yalnızca kapasite açısından değil aynı zamanda esneklik açısından da yeniden değerlendiriliyor. Ve genel olarak yanıt verme yeteneği belirleyici yetenek haline geliyor.
Nesbeth, volatilitenin fırsatlar yarattığını ancak aynı zamanda herkesi işleyiş şekillerini yeniden düşünmeye zorladığını söyledi.
Hazar ve Orta Asya petrol sektörü için, Asya’nın, altyapı yatırımlarının ve ham petrol kalitesinin hızla gelişen küresel denklemin merkezinde yer aldığı bu yeniden düşünme süreci çoktan başlamış durumda.
Allianz Trade’in her yıl gerçekleştirdiği Küresel Anket, uzman ekonomistlerin anketleri değerlendirmesi sonucu güncel verilerle yenilenerek yayınlandı.
Rapordaki değerlendirmede; 2023 yılındaki küresel ankette şirketlerin yüzde 70’inin ihracat yoluyla elde ettikleri ciroda artış beklediği ancak talebin beklenenden daha fazla yavaşlaması nedeniyle 2023 yılının ticarette durgunlukla sona erdiği belirtildi.
İyimserlik Dejavusu: Şirketler ufuktaki riskleri yine hafife mi alıyor?
Güncel ankette ise 2024 yılında durgunluğun sona ermesi beklentisiyle birlikte şirketlerin yine aşırı iyimser bir tablo çizdiği yorumuna yer veriliyor. Anketin son güncellemesinde, özellikle perakende, ev aletleri ve bilgisayar & telekom gibi tüketiciyle ilgili sektörlerden şirketlerin yüzde 82’si, ihracat yoluyla elde ettikleri ciroda 2024 yılında artış beklediğini söyledi. Hatta şirketlerin yaklaşık yüzde 40’ı 2024 yılında bu artışın yüzde 5’in üstü gibi ciddi bir oranda olmasını bekliyor.
Allianz Trade APAC ve Küresel Ticaret Kıdemli Ekonomisti Françoise Huang ise bir yıldan fazla süren durgunluğun ardından ihracatçıların, 2024 yılının ikinci yarısında bir toparlanma beklediğine ancak kendilerinin daha muhafazakâr tahminleri olduğunu vurguluyor. “Küresel olarak, her 10 şirketten 8’i 2024 yılında ihracat fiyatlarının artmasını ve bunun ihracat cirolarını desteklenmesini bekliyor. Bizim tahminlerimiz ise daha muhafazakâr: Küresel ticarette 2023 yılındaki yüzde 2,9’luk daralmanın ardından 2024 yılında nominal bazda yüzde 2,8’lik artış bekliyoruz. Uzun vadeli ortalama olan yüzde 5 artışın belirgin şekilde altında olan bu oran, Kızıldeniz krizi gibi küresel deniz taşımacılığındaki aksaklıkların yanı sıra artan korumacılık risklerinin de bir yansıması.”
Ödeme Alamama riski ihracatçılar için hala en önemli konu
İhracatçılar iyimser olmakla birlikte, işlerini uluslararası alanda geliştirmenin doğurduğu risklerin de farkında. Küresel olarak şirketlerin endişeleri en çok; jeopolitik riskler, girdi/işgücü kıtlığı ve finansman konularında yoğunlaşıyor. Ancak, ödeme alamama riski listenin en başında kalmaya devam ediyor.
Allianz Trade CEO’su Aylin Somersan Coqui ödeme alamama riski ile ilgili “Küresel olarak şirketlerin yaklaşık yüzde 70’ine 30 ila 70 gün arasında ödeme yapıldığını ve İngiltere, Fransa ve ABD’de bu sürenin diğer ülkelere kıyasla biraz daha fazla olduğunu tespit ettik. Düşük büyüme, ticari aksaklıklar ve jeopolitik belirsizlikler nedeniyle, şirketlerin yüzde 42’si önümüzdeki altı ila on iki ay içinde ihracat ödeme vadelerinin uzamasını bekliyor. Daha uzun ödeme vadeleri nakit akışı üzerinde daha fazla baskı anlamına geliyor ve bu durum daha da kötüleşebilir. Ayrıca, katılımcıların yüzde 40’ı 2024 yılında ödeme alamama riskinin artmasını bekliyor. Bu beklentiler, küresel ticari iflasların bu yıl yüzde 10 oranında artacağı yönündeki tahminimizle de örtüşüyor.”
Türkiye’de ise ihracat verileri pandemi öncesi seviyelerde olmasa da küreseldekine oranla nispeten umut verici durumda.
Allianz Trade Kredi İstihbarat Genel Müdür Yardımcısı ve İcra Kurulu Üyesi Altuğ Karagöz tüm zorlu şartlara rağmen Türkiye’de ihracatta büyümenin sürdüğünü söyledi. “2024’te Türkiye’de, küresel riskler, jeopolitik gelişmeler ve ihracat pazarındaki talep daralmasına rağmen ihracata yüzde 3,9’luk bir artış yakaladı. Allianz Trade olarak baktığımızda bu artış, politik risklere rağmen olumlu bir gelişme olarak öne çıkıyor. Altın ve enerji hariç ihracatın ithalatı karşılama oranındaki artış, Türkiye’nin ortodoks politikalara dönüşünün dış ticaret dengesine olumlu etkisini gösteriyor.”
Bolat, AA muhabirine, Ticaret Bakanlığı himayesinde, Elektronik Ticaret İşletmecileri Derneği (ETİD) tarafından organize edilen ve Türkiye İhracatçılar Meclisi (TİM) desteğiyle 4-5 Eylül’de gerçekleştirilen İstanbul Küresel e-İhracat Zirvesi’nin sonuçlarını değerlendirdi.
Zirvede, yerel ve küresel e-ticaretin önemli paydaşlarının bir araya geldiğini anımsatan Bolat, etkinliğin gerek fiziksel gerekse canlı yayın kanallarından yoğun ilgiyle karşılandığını söyledi.
Bolat, zirveye Amerika’dan Güneydoğu Asya’ya küresel e-ticarette önemli paya sahip ABD, Çin, Brezilya, Hindistan gibi ülkelerin yanı sıra Avrupa, MENA ve ASEAN bölgelerinden katılımcıların geldiğini hatırlattı.
AboutYou (Almanya), JD.com (Çin), Jumia (Afrika kıtası), Otto (Almanya), Ozon (Rusya), Shopee (Singapur), Walmart (ABD), Wayfair (ABD), Wildberries (Rusya) başta olmak üzere 29 yabancı pazaryeri ve e-ticaret çözüm ortağı ile 3 yerli pazaryeri temsilcisinin fiziksel olarak, 4 küresel pazaryerinin ise çevrim içi zirvede yer aldığına dikkati çeken Bolat, toplamda 3 binin üzerinde üst düzey katılımcının etkinlikte buluştuğunu bildirdi.
Bolat, etkinlikte dünyaca tanınmış uzmanların katılımlarıyla 3 ayrı salonda, 51 sunum ve panel oturumu gerçekleştirildiği bilgisini vererek, oturumlarda lojistik süreçlerden dijital pazarlamaya kadar e-ihracata temas eden hemen her konuda katılımcıların bilgilendirildiğini, ihracatın güncel trendlerine ve geleceğine ışık tutulduğunu anlattı.
Küresel ve bölgesel e-ticaretin önde gelen markalarını bir araya getiren zirvenin, e-ticaret fuarı niteliğinde gerçekleştiğini vurgulayan Bolat, şöyle konuştu:
“Zirveye 56 farklı firma stantlarıyla katılım sağladı. Türk firmaları, açtıkları stantlarla markalarını üst düzey yöneticilere tanıtma fırsatı yakalarken kalıcı iş ortaklıkları kurma imkanı buldu. Zirve süresince düzenlenen B2B toplantılarında 300’den fazla Türk firması, 1350 eşleştirmeyle küresel e-ticaretin önemli paydaşlarıyla buluşarak, üst düzey isimlerle birebir görüşmeler gerçekleştirdi. Bakanlık olarak e-ihracatın genel ihracat içindeki payını yüzde 10’a çıkarmayı hedefliyoruz. Bu hedef doğrultusunda, ihracatçılarımızın bilgiye erişimi ve doğru kişilerle kalıcı iş ortaklıkları kurmalarının önemini göz önüne alıyoruz. Etkinlikler, sunduğumuz hizmetler ve sağladığımız desteklerle bu hedefe ulaşmak için kararlılıkla ilerliyoruz.”
“3 BİNDEN FAZLA PAZARYERİ TEMSİLCİSİ KATILDI”
ETİD Başkanı Hakan Çevikoğlu da e-ihracat, yeni nesil teknolojiler, dijitalleşme ve dijital pazarlama, lojistik, markalaşma gibi konuların konuşulduğu zirvede, küresel ve bölgesel pazaryerlerinden 3 binden fazla üst düzey katılımcının fiziki olarak yer aldığını söyledi.
Dünyadaki e-ticaret sektöründe “sınır ötesi alışveriş”in popüler olmaya başladığına işaret eden Çevikoğlu, geçmişe oranla insanların artık küresel çapta e-ticaret sitelerinden alışverişlerini korkusuzca yapmaya başladıklarını dile getirdi.
Çevikoğlu, Türk ürünlerinin uluslararası pazarda yoğun ilgi gördüğünü belirterek, zirveye çeşitli kıtalardan dünyaca ünlü çok sayıda e-ticaret sitesi temsilcisinin katıldığını hatırlattı.
“DAHA AZ MALİYETLE DAHA HIZLI SATIŞ”
Türk firmalarının yurt dışı satışlarını kendi sitelerinden yapmak istediklerinde sürecin hem uzun hem de maliyetli olduğunu belirten Çevikoğlu, şunları kaydetti:
“Yerli firmalarımız, hem ürün çeşidi hem kalite hem de uygun fiyatlı satışları dolayısıyla küresel çapta dikkati çekmeye başladı. Bu nedenle düzenlediğimiz zirveye, dünyaca ünlü e-ticaret siteleri yoğun ilgi gösterdi. Yurt dışı satışlarını hem daha hızlı hem de daha az maliyetle yapmak isteyen Türk firmaları yeni anlaşmalar imzaladı. Söz konusu anlaşmalarla e-ihracata hızlı adım atan yerli firmalarımız, Türk ürünlerinin kaliteli ve uygun fiyatlı olduğunu gösterdi. Böylece hem yerli firmalarımız hem de yabancı pazaryerleri kazanım sağladı. Bu anlaşmaların, Türkiye e-ihracatına 2 yıl içinde 1,5 milyar dolarlık katkı sağlayacağını düşünüyoruz.”
Çevikoğlu, etkinliğe katılamayan Türk firmalarının da Ticaret Bakanlığının internet sitesindeki “Kolay İhracat Platformu” ve “Destekler” sekmesi üzerinden ya da ETİD Genel Merkezini arayarak, yurt dışındaki e-ticaret sitelerinden satış yapabilmeleri için gerekli bilgilere ulaşabileceklerini bildirdi.
Çok verimli geçen etkinliğin tekrar yapılması için yoğun talep aldıklarını vurgulayan Çevikoğlu, geleneksel hale getirilecek etkinliğin gelecek yıl yine eylül ayında yapılmasının planlandığını sözlerine ekledi.