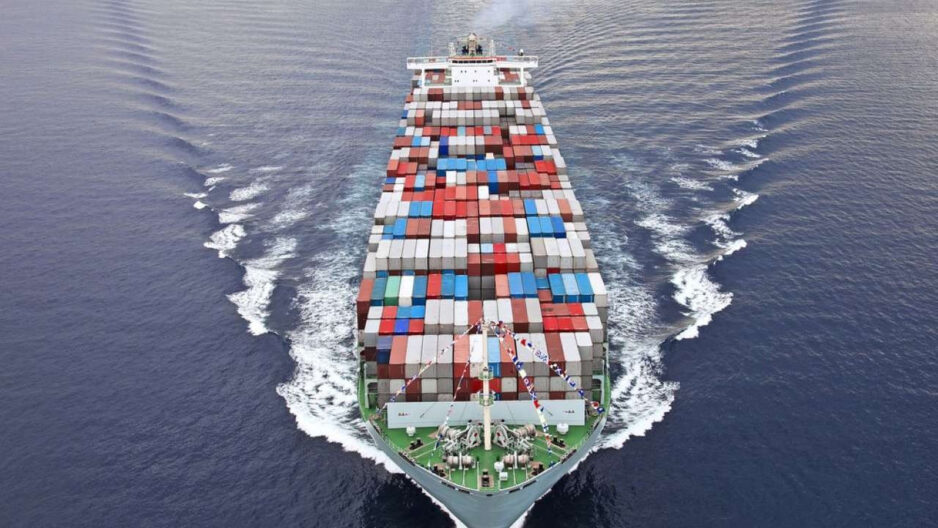
Forward Air 2024 3. Çeyrekte Güçlü Gelir Artışı Bildiriyor

Forward Air Corporation (FWRD), büyük ölçüde Omni’nin satın alınmasına bağlı olarak 2024’ün üçüncü çeyreğinde kıymetli bir gelir artışı bildirdi. Şirketin geliri 656 milyon dolara yükselerek geçen yıla nazaran %92 artış gösterdi. Bu büyümeye karşın, Süratli Nakliye segmenti, hacim odaklı fiyatlandırma stratejisi nedeniyle düşük performans gösterdi.

Bu durumu ele almak için Forward Air, satış yaklaşımını güzelleştirmek üzere yeni bir Ticari Operasyonlar Müdürü getiriyor. Omni’nin entegrasyonu planlandığı üzere ilerliyor ve kıymetli maliyet tasarrufları bekleniyor. Şirketin finansal istikrarı, gelişmiş likidite ve yönetilebilir net borç düzeyleri ile bariz. Lakin Forward Air, dingin makroekonomik ortam ışığında tam yıl FAVÖK rehberliğini aşağı istikametli revize etti.

Önemli Noktalar

  • Forward Air’in 3. çeyrek geliri 656 milyon dolara ulaştı, yıllık bazda %92 artış gösterdi.
  • Hızlı Nakliye segmenti, karlılık yerine hacme öncelik veren bir fiyatlandırma stratejisi nedeniyle düşük performans gösterdi.
  • Satış stratejisini uygunlaştırmak için Ocak 2025’te yeni bir Ticari Operasyonlar Müdürü katılacak.
  • Omni entegrasyonu planlandığı üzere ilerliyor, 2025 başlarına kadar yıllık 75 milyon dolar tasarruf bekleniyor.
  • Şirket, Latin Amerika’daki lojistiği geliştirmek için Miami’de yeni bir depo açtı.
  • Likidite 460 milyon dolara yükseldi ve net borç/konsolide FAVÖK oranı 5,4 kat oldu.
  • Durgun makro ortam nedeniyle 2024 tam yıl FAVÖK rehberliği 300-310 milyon dolara revize edildi.
  • Jerome Lorrain’in iştiraki ve Craig Carlock’un ayrılmasıyla yönetim kurulu değişiklikleri duyuruldu.

Şirket Görünümü

  • Yönetim, potansiyel satış için ana olmayan varlıkları tahlil ediyor, şu anda rastgele bir duyuru yok.
  • Pazar hacim düşüşlerine karşın premium süratli kara nakliyatı hizmetlerine güçlü talep devam ediyor.
  • 4. çeyrek FAVÖK rehberliği olağan mevsimsel kalıpları yansıtıyor, Ekim ayının güçlü geçmesi bekleniyor.

Olumsuz Noktalar

  • Durgun makroekonomik ortam nedeniyle tam yıl FAVÖK rehberliği aşağı taraflı revize edildi.
  • Hızlı Nakliye segmentinin karlılığı, hacim odaklı fiyatlandırma stratejisinden etkilendi.

Olumlu Noktalar

  • Likidite ve finansal istikrar, evvelki çeyreğe nazaran 15 milyon dolar likidite artışıyla düzgünleşti.
  • Omni entegrasyonundan değerli yıllık maliyet tasarrufları bekleniyor.
  • Değer kaybı maliyetleri azaldı ve işletme sermayesi düzgünleşti.

Eksikler

  • Makroekonomik baskıları yansıtacak formda düzeltilmiş tam yıl FAVÖK rehberliği aşağı taraflı.

Soru-Cevap Öne Çıkanlar

  • Hızlı LTL işinde sevkiyat başına gelir ve yükün artması bekleniyor.
  • Yakın vakitte gerçekleşen 2,5 milyar dolarlık birleşmenin entegrasyonu şu anki odak noktası, çeyrek içi rehberlik verilmiyor.
  • Ekim ayı için aylık tonaj trendleri şimdi kesinleşmedi, kestirimlerde ihtiyatlı davranılıyor.

Forward Air’in üçüncü çeyrek kar daveti, şirketin satın alma sonrası basamağında ve daha geniş pazar şartlarında ilerlerken hem muvaffakiyetlerini hem de zorluklarını vurguladı. Yeni bir Ticari Operasyonlar Müdürü’nün eklenmesi ve Miami’deki stratejik genişleme, Forward Air’in hizmet tekliflerini ve ayak izini geliştirme taahhüdünü gösteriyor. Şirketin likidite ve borç düzeyleriyle kanıtlandığı üzere proaktif finansal idare yaklaşımı, belgisiz bir ekonomik iklimde ayakta kalmasını sağlıyor. Forward Air, operasyonlarını optimize etmeye ve Omni’nin varlıklarını entegre etmeye devam ederken, lojistik sağlayıcı paydaşlarına paha sunmaya ve kesimdeki başkan pozisyonunu muhafazaya odaklanıyor.

InvestingPro Öngörüleri

Forward Air Corporation’ın son finansal performansı ve stratejik atakları, InvestingPro’nun en son datalarına yansıyor. Şirketin gelir büyümesi bilhassa dikkat cazip; 2024’ün 3. çeyreği prestijiyle son on iki ayda %68,69’luk bir artış gösteriyor ve bu, makalede bildirilen %92’lik yıllık gelir artışıyla uyumlu. Bu güçlü büyüme, analistlerin cari yılda satış büyümesi beklediğini gösteren bir InvestingPro İpucu ile destekleniyor.

Ancak, şirketin karlılığı daha karmaşık bir tablo sunuyor. Bir InvestingPro İpucu, Forward Air’in son on iki ayda karlı olmadığını ortaya koyuyor ve bu, bildirilen -10,3’lük negatif F/K oranıyla dengeli. Bu durum, makalede bahsedilen Süratli Nakliye segmentindeki düşük performans ve FAVÖK rehberliğinin aşağı istikametli revizyonu ile uyumlu.

Bu zorluklara karşın Forward Air, hissedarlara olan bağlılığını sürdürdü. Bir InvestingPro İpucu, şirketin 19 yıl boyunca kesintisiz temettü ödemelerini sürdürdüğünü vurguluyor. Mevcut temettü getirisi %2,85 olup, bu stratejik geçiş ve pazar meçhullüğü devrinde yatırımcılara bir ölçü telafi sunuyor.

Forward Air’in pay senedinin kısa vadede güçlü bir performans gösterdiğini belirtmek gerekir; son üç ayda %56,81’lik bir fiyat toplam getirisi sağladı. Bu, mevcut karlılık zorluklarına karşın, yatırımcıların şirketin satın alma stratejisi ve gelecekteki büyüme potansiyeli konusundaki optimistliğini yansıtabilir.
Koli ve Kargo Gönderilerinin Sayısı 6 Ayda 639 Milyonu Aştı

Uraloğlu, yazılı açıklamasında, Bilgi Teknolojileri ve İletişim Kurumu (BTK) tarafından yayımlanan ve 2024’ün birinci yarısını kapsayan “Türkiye Posta Bölümü Altı Aylık Pazar Bilgileri Raporu”na ait bilgi verdi.

Ülke genelinde yılın birinci yarısında 9 bin 363 posta acente ve şubesinin hizmet verdiğini aktaran Uraloğlu, “Ülkemizin posta dalında gerçekleşen haberleşme gönderileri sayısı 132,8 milyon oldu. Kentler ortası gönderilerin tüm haberleşme gönderileri içindeki hissesi ise yüzde 85,2 olarak gerçekleşti. Bu devirde haberleşme gönderisi teslimatının en çok gerçekleştiği vilayetler sırasıyla İstanbul, Ankara, İzmir, Bursa ve Antalya oldu.” değerlendirmesinde bulundu.

Uraloğlu, bölümde yetkilendirilmiş hizmet sağlayıcı sayısının 52 olduğunu ve bunlara 26’sı ulusal, 33’ü lokal olmak üzere 59 yetkilendirme verildiğini kaydetti.

Haberleşme gönderileri haricinde kalan, posta kolisi yahut kargosu biçiminde nitelendirilen öteki posta gönderileri sayısının son yıllarda daima artış eğiliminde olduğuna dikkati çeken Uraloğlu, şunları kaydetti:

“Geçen yılın birebir periyodunda 598 milyon olan gönderi sayısı 2024’ün birinci 6 ayında yüzde 6,9 artarak 639,2 milyon adet olarak gerçekleşti. Bu artış, e-ticaret hacminin son yıllardaki süratli büyümesinden kaynaklanmaktadır. Bu durum ülkemiz posta pazarına da olumlu tarafta tesir etmektedir.”

Haberleşme gönderilerinde olduğu üzere posta kolisi ve kargosunda da kentler ortası gönderi oranının kıymetli bir yer tuttuğuna işaret eden Uraloğlu, gönderilerin yüzde 80,7’sinin kentler ortası kategoride yer aldığını bildirdi.

SEKTÖRÜN NET SATIŞ GELİRİ 56,1 MİLYAR LİRAYA YÜKSELDİ

Uraloğlu, son yıllarda e-ticaret hacminde yaşanan artışın tesiriyle posta dalında gönderi hacimlerinin de arttığına dikkati çekerek, hizmet sağlayıcılarının posta hizmetlerinden elde edilen gelirlerde değerli artış görüldüğünü vurguladı.

Sektörün 2019’u 7,7 milyar lira net satış geliriyle kapattığını anımsatan Uraloğlu, şu bilgiyi verdi:

“Sektörün net satış gelirleri, 2020’de e-ticaret hacmindeki Kovid-19 tesiriyle artış göstererek 13,1 milyar liraya yükseldi. Artış ivmesi 2021’de 18,06 milyar liraya, 2022’de 33,5 milyar liraya ve 2023’te 66,7 milyar liraya yükselerek devam etti. Bu yılın birinci yarısında ise posta bölümünde elde edilen net satış gelirleri, evvelki yılın birebir devrine nazaran yaklaşık iki katına çıkarak, haberleşme gönderilerinde yaklaşık 7,2 milyar lira, posta gönderilerinde 48,9 milyar lira olmak üzere toplamda 56,1 milyar lira düzeyine yükseldi.”

POSTA HİZMET SAĞLAYICILARINDA 4,8 MİLYAR LİRALIK YATIRIM

Ulaştırma ve haberleşme alanında yapılan yatırımların somut bir sonucu olarak posta dalının süratli biçimde büyüdüğünü belirten Uraloğlu, şu değerlendirmede bulundu:

“Posta trafiğinin artmasıyla bu talebe yanıt verebilmek ismine hizmet sağlayıcılarının yatırıma ayırdıkları bütçe de arttı. 2023’ün birinci 6 ayında posta hizmet sağlayıcıları tarafından kesime yapılan toplam yatırım ölçüsü yaklaşık 1 milyar 515 milyon lira civarındayken bu sayı 2024’ün birinci 6 ayında 4,8 milyar lirayı aştı.”

Eylülde global besin fiyatları son 18 ayın en yüksek artışını yaşadı

Birleşmiş Milletler Besin ve Tarım Örgütü (FAO), besin eserlerinin memleketler arası fiyatlarındaki aylık değişimin izlendiği Global Besin Fiyat Endeksi’nin eylül ayı sonuçlarını açıkladı.

Buna nazaran, FAO Besin Fiyat Endeksi eylülde aylık bazda yüzde 3 ve yıllık bazda yüzde 2,1 yükselerek ortalama 124,4 puan düzeyine çıktı. Böylece, global besin fiyatlarında şeker fiyatları öncülüğünde son 18 ayın en süratli artışı görüldü. Eylülde Şeker Fiyat Endeksi aylık bazda yüzde 10,4 ile en büyük artışı kaydetti.

Brezilya’da zayıflayan hasılat beklentileri ve Hindistan’ın etanol üretimi için şeker kamışı kullanımına yönelik kısıtlamaları kaldırma kararının ülkenin ihracatını etkileyebileceğine yönelik kaygılar, bu artışta tesirli oldu.

Bütün eserlerdeki artış dikkat çekti

Tahıl Fiyat Endeksi ise eylülde aylık bazda yüzde 3 yükseldi. Bu artış, buğday ve mısır ihracat fiyatlarındaki yükselişten kaynaklandı.

Bitkisel Yağ Fiyat Endeksi aylık bazda yüzde 4,6 yükselirken, palmiye, soya, ayçiçeği ve kanola yağı fiyatlarında artış görüldü. Milletlerarası palmiye yağındaki artış Güneydoğu Asya’daki esas üretici ülkelerin beklenenden düşük gerçekleşen üretimlerinden kaynaklandı.

Süt Fiyat Endeksi eylülde aylık bazda yüzde 3,8 artarken, Et Fiyat Endeksi’nde yükseliş yüzde 0,4 olarak ölçüldü.

Et fiyatlarındaki artış Brezilya’nın eserlerine yönelik güçlü talep nedeniyle tavuk eti fiyatlarının yükselmesi nedeniyle yaşandı.

FAO bu yıl için global tahıl üretim kestirimini üst taraflı revize ederek 2,853 milyon ton düzeyine yükseltirken, buğday üretiminin bu yıl geçen yıla nazaran yüzde 0,5 artacağını öngördü.

Allianz Trade Anketlerine Göre Türkiye İhracatı Umut Veriyor

Allianz Trade’in her yıl gerçekleştirdiği Küresel Anket, uzman ekonomistlerin anketleri değerlendirmesi sonucu güncel verilerle yenilenerek yayınlandı.

Rapordaki değerlendirmede; 2023 yılındaki küresel ankette şirketlerin yüzde 70’inin ihracat yoluyla elde ettikleri ciroda artış beklediği ancak talebin beklenenden daha fazla yavaşlaması nedeniyle 2023 yılının ticarette durgunlukla sona erdiği belirtildi.

İyimserlik Dejavusu: Şirketler ufuktaki riskleri yine hafife mi alıyor?

Güncel ankette ise 2024 yılında durgunluğun sona ermesi beklentisiyle birlikte şirketlerin yine aşırı iyimser bir tablo çizdiği yorumuna yer veriliyor. Anketin son güncellemesinde, özellikle perakende, ev aletleri ve bilgisayar & telekom gibi tüketiciyle ilgili sektörlerden şirketlerin yüzde 82’si, ihracat yoluyla elde ettikleri ciroda 2024 yılında artış beklediğini söyledi. Hatta şirketlerin yaklaşık yüzde 40’ı 2024 yılında bu artışın yüzde 5’in üstü gibi ciddi bir oranda olmasını bekliyor.

Allianz Trade APAC ve Küresel Ticaret Kıdemli Ekonomisti Françoise Huang ise bir yıldan fazla süren durgunluğun ardından ihracatçıların, 2024 yılının ikinci yarısında bir toparlanma beklediğine ancak kendilerinin daha muhafazakâr tahminleri olduğunu vurguluyor. “Küresel olarak, her 10 şirketten 8’i 2024 yılında ihracat fiyatlarının artmasını ve bunun ihracat cirolarını desteklenmesini bekliyor. Bizim tahminlerimiz ise daha muhafazakâr: Küresel ticarette 2023 yılındaki yüzde 2,9’luk daralmanın ardından 2024 yılında nominal bazda yüzde 2,8’lik artış bekliyoruz. Uzun vadeli ortalama olan yüzde 5 artışın belirgin şekilde altında olan bu oran, Kızıldeniz krizi gibi küresel deniz taşımacılığındaki aksaklıkların yanı sıra artan korumacılık risklerinin de bir yansıması.”

Ödeme Alamama riski ihracatçılar için hala en önemli konu

İhracatçılar iyimser olmakla birlikte, işlerini uluslararası alanda geliştirmenin doğurduğu risklerin de farkında. Küresel olarak şirketlerin endişeleri en çok; jeopolitik riskler, girdi/işgücü kıtlığı ve finansman konularında yoğunlaşıyor. Ancak, ödeme alamama riski listenin en başında kalmaya devam ediyor.

Allianz Trade CEO’su Aylin Somersan Coqui ödeme alamama riski ile ilgili “Küresel olarak şirketlerin yaklaşık yüzde 70’ine 30 ila 70 gün arasında ödeme yapıldığını ve İngiltere, Fransa ve ABD’de bu sürenin diğer ülkelere kıyasla biraz daha fazla olduğunu tespit ettik. Düşük büyüme, ticari aksaklıklar ve jeopolitik belirsizlikler nedeniyle, şirketlerin yüzde 42’si önümüzdeki altı ila on iki ay içinde ihracat ödeme vadelerinin uzamasını bekliyor. Daha uzun ödeme vadeleri nakit akışı üzerinde daha fazla baskı anlamına geliyor ve bu durum daha da kötüleşebilir. Ayrıca, katılımcıların yüzde 40’ı 2024 yılında ödeme alamama riskinin artmasını bekliyor. Bu beklentiler, küresel ticari iflasların bu yıl yüzde 10 oranında artacağı yönündeki tahminimizle de örtüşüyor.”

Türkiye’de ise ihracat verileri pandemi öncesi seviyelerde olmasa da küreseldekine oranla nispeten umut verici durumda.

Allianz Trade Kredi İstihbarat Genel Müdür Yardımcısı ve İcra Kurulu Üyesi Altuğ Karagöz tüm zorlu şartlara rağmen Türkiye’de ihracatta büyümenin sürdüğünü söyledi. “2024’te Türkiye’de, küresel riskler, jeopolitik gelişmeler ve ihracat pazarındaki talep daralmasına rağmen ihracata yüzde 3,9’luk bir artış yakaladı. Allianz Trade olarak baktığımızda bu artış, politik risklere rağmen olumlu bir gelişme olarak öne çıkıyor. Altın ve enerji hariç ihracatın ithalatı karşılama oranındaki artış, Türkiye’nin ortodoks politikalara dönüşünün dış ticaret dengesine olumlu etkisini gösteriyor.”

Limanlarda yoğunluk Artışından Dolayı Kapasite Artışı Gerekli

Türkiye Liman İşletmecileri Derneği TÜRKLİM Yönetim Kurulu Başkanı Hamdi Erçelik, limanların 2024 yılı performansını, gözlenen sorunları ve limanlara yapılması gereken yatırımlar konusunu anlattı. Dünya Gazetesinin haberine göre Erçelik;

Limanlarımızın 2024 performansını olumlu buluyorum, rakamlar da bunu gösteriyor. 2024 yılının ilk yarısında limanlarda elleçlenen yük miktarı bir önceki yılın aynı dönemine göre %3,2 artarak 269 milyon 182 bin ton, elleçlenen konteyner miktarı ise bir önceki yılın aynı dönemine göre %11,2 artarak 6 milyon 781 bin TEU’ya ulaştı. Haziran ayında limanlarımızdan yurt dışı limanlarına giden yük miktarı bir önceki yılın aynı ayına göre %2,9 azalışla 11 milyon 266 bin 49 ton olarak gerçekleşti.

Limanlarımızda toplam yükte şubat ayından bu yana süren artış mayıs ayında durmuştu, ve devamında haziran ayında %3,5 oranında bir gerileme geldi. Ancak yine de altı aylık toplam verilerde %3,2 oranında bir artış gerçekleşti. Artıştaki yavaşlamanın temel nedenine baktığımızda mayıs ve haziran aylarında yurt dışından limanlarımıza gelen yük miktarındaki azalmadan kaynaklı olduğu görülüyor. Yük türleri bazında baktığımızda sıvı yüklerde düşüşün devam ettiği gözleniyor. İlk yarıda toplam yükte Aliağa 44,2 milyon ton işlem hacmi ile bu alanda liderlik ederken, bölgede yılın başından bu yana kesintisiz bir artış eğilimi yaşandı. İkinci sırada yer alan Kocaeli’de ise toplamda 42,7 milyon tona ulaşıldı. Konteynerde liman başkanlığı bazında Kocaeli, Tekirdağ ve Aliağa liman başkanlıklarında kesintisiz artış sürüyor. Özellikle Aliağa’da ilk yarıda ortalama %35 gibi önemli bir yükseliş eğilimi kaydedildi.

Konteyner cephesinde tablo nasıl?

Konteynerde ise Türkiye genelinde mayıs ayında başlayan artıştaki yavaşlama haziran ayında da devam etti ve aylık gelişim %3,2 artarak 1 milyon 137 bin TEU oldu. Yılın 6 ayı değerlendirildiğinde yılın aynı dönemine göre %11,2 artışla 6 milyon 781 bin TEU’ya gibi oldukça yüksek oranda bir artış gerçekleştiğini görüyoruz. Özellikle konteynerdeki küresel gelişmelere baktığımızda; yaşanan Rusya-Ukrayna çatışmasına ilave olarak Kızıldeniz krizinin de etkisiyle 2024 yılının genelinde jeopolitik faktörlerin etkisinin daha da olumsuz olacağı bekleniyordu. Ancak Avrupa ve ABD’nin, Çin’e olan ithalat bağımlılığını azaltma çabalarının sonucu olarak ticaret rotalarının yeniden düzenlenmesiyle birlikte konteyner piyasasının da dinamiklerinin değişeceği anlaşılıyor.

Asya’dan Avrupa’ya uzanan hat boyunca dünya limanlarının genel durumunu nasıl değerlendiriyorsunuz?

Kasım 2023’te patlak veren Kızıldeniz Krizi, Türk deniz taşımacılığı ve limancılık sektörünü de farklı şekillerde doğrudan ve dolaylı olarak etkiledi. Süveyş Kanalı’na erişimde yaşanan kısıtlamalar, tedarik zincirlerinde gecikmelere ve artan maliyetlere yol açarken, bu kriz Türk limanları için aynı zamanda önemli fırsatlar da doğurdu. Güvenlik endişeleri nedeniyle gemilerin Süveyş Kanalı yerine Ümit Burnu’nu tercih etmeleri, Türkiye limanlarında transit yük hacminde belirgin bir artışa neden oldu. Türk limanlarında 2024 yılının ilk 5 ayında transit konteyner elleçlemeleri 2023’e göre ortalama %54.26 artış gösterdi. Bu durum, Türkiye’nin stratejik konumunu daha da güçlendirerek, limanlarımızın küresel lojistik zincirindeki önemini artırdı.

Transit yüklerdeki artışla ilgili değerlendirmeniz nasıl?

Enerji taşımacılığı bu krizden etkilenmiş durumda. Ancak Türk limanlarının ticaret hacmi krizden önceki daralmaya karşın, krizle birlikte transit yüklerdeki artış sayesinde toparlanma eğilimi gösterdi. Güvenlik endişeleriyle birlikte sigorta maliyetlerinin yükselmesi, gemilerin alternatif rotalara yönlendirilmesine neden oldu ve bu durum,Türkiye limanlarında ek maliyetlerin yanı sıra artan operasyonel yükler doğurdu. Ancak bu maliyetler, artan talep ve transit yüklerdeki yükseliş sayesinde dengelendi. Ayrıca, küresel çapta yaşanan konteyner sıkıntısı, limanlarda ciddi darboğazlara yol açtı. Gemilerin uzun süre beklemesi ve boş konteyner bulma zorluğu, tedarik zincirlerinde aksamalara neden olarak üretim süreçlerini olumsuz etkiledi. Türk deniz taşımacılığı da bu küresel sorundan doğal olarak etkilendi.

Türkiye’deki büyük limanlar mevcut konjonktürden nasıl etkileniyor?

Pandemi sonrasında toparlanma çabalarına rağmen, küresel tedarik zincirindeki kırılganlıklar devam ediyor. Büyük limanlarda, özellikle elleçleme, yükleme ve boşaltma işlemlerinde gecikmeler oluşuyor. 2024 yılında Türk limanlarında gemilerin bekleme süreleri, pandemi öncesine kıyasla %20’ye varan artışlar gösterdi. Büyük limanlarda artan iş yükü ve konteyner trafiği, bu limanlarda zaman zaman operasyonel sıkışıklıklar yaratırken, özellikle transit konteynerlerde %54,26 oranında artış görülmesi, bazı limanlarda kapasite kullanım sınırlarına ulaşılması gibi bir tablo ortaya çıkardı. Büyük limanlarda, artan talep ve küresel ticaretin dalgalanmaları elleçleme süreçlerini de etkiledi.

Uzun dönemli perspektifiniz nedir TÜRKLİM olarak?

Küresel ölçekte yaşanılan kriz sürecinde Türk limanları küresel ticarette önemli bir merkez haline gelerek, transit yük akışında önemli bir artış sağladı. Bu fırsatların sürdürülebilir bir avantaja dönüştürülmesi için Türkiye’nin liman altyapısını güçlendirmesi, dijitalleşme ve otomasyon projelerine ve yeşil dönüşüme yatırım yapması kritik önemdedir.

Ticaret Bakanlığı: En yüksek ihracat artışları, Avustralya, Güney Amerika ve Asya kıtasına ihracatta görüldü

Ticaret Bakanlığı, ihracatta artış eğiliminin devam ettiğini belirterek ülke gruplarına göre ihracat rakamlarını ve önceki yıla göre kıyas oranlarını açıkladı.

2024 yılı Ocak-Ağustos döneminde ihracat, bir önceki yılın aynı dönemine göre artışlar şöyle gerçekleşti:

Avrupa ülkelerine ihracat

yüzde 2,5 artışla

97,2 milyar dolara ulaştı

Asya ülkelerine ihracat

yüzde 10,8 artışla

13,5 milyar dolara ulaştı

Yakın ve Ortadoğu ülkelerine ihracat

yüzde 3,6 artışla

27,7 milyar dolara ulaştı

Kuzey Amerika ülkelerine ihracat

yüzde 8,3 artışla

11,7 milyar dolara ulaştı

Güney Amerika ülkelerine

yüzde 18,1 artışla

2,0 milyar dolara ulaştı

Orta Amerika ve Karayipler

yüzde 10,1 artışla

1,9 milyar dolara ulaştı

Afrika ülkelerine

yüzde 3,6 artışla

13,8 milyar dolara ulaştı

Avustralya ve Yeni Zelanda

yüzde 26,0 artışla

0,8 milyar dolara ulaştı

Ticaret Bakanlığı’ndan ihracata yönelik açıklamada “Türkiye markasının bilinirliğini artırmak, pazar çeşitlendirmesiyle yeni pazarlara ulaşmak, mevcut pazarlardaki konumumuzu güçlendirmek için ihracatçıların ihtiyaçlarına yönelik uygulamalar hayata geçirmeye devam edeceğiz” denildi.

İhracatta pozitif iklim 8. ayında

İstanbul Sanayi Odası (İSO) Türkiye İmalat Sektörü İhracat İklimi Endeksi, Ağustos’ta da 50,0 eşik değerin üzerinde gerçekleşti. Temmuz’da 50,8 olan endeks Ağustos’ta 51,3 oldu. Ağustos’ta Türk imalatçılarının ana ihracat pazarlarının çoğunluğunda ekonomik aktivite artış gösterdi. ABD’de üretim belirgin bir şekilde artmaya devam ederken, Almanya daralma bölgesinde kaldı.

ABD, talepteki iyileşmenin ana kaynaklarından biri olmayı sürdürdü. Türk imalat sanayi ihracatı pazarının toplam yüzde 9’unu oluşturan Fransa ve İtalya’da üretim yeniden büyümeye geçti. Orta ve Doğu Avrupa’da üçüncü çeyrek ortası itibarıyla zayıf görünüm devam ederken, Orta Doğu’nun önemli bir kısmında genel olarak destekleyici talep koşulları sürdü. Ağustos’ta PMI anketi kapsamında takip edilen tüm ülke ve bölgeler içerisinde en güçlü üretim artışı Hindistan’da kaydedildi.

ABD’de üretim Ağustos’ta güçlü arttı

Ağustos’ta Türk imalatçılarının ana ihracat pazarlarının çoğunluğunda ekonomik aktivite artış gösterdi. En büyük pazar konumundaki Almanya’da ise genel eğilimin aksine üst üste üçüncü ay daralma yaşandı. Bu daralma belirgin düzeyde ve mart ayından bu yana en yüksek oranda gerçekleşti. ABD, talepteki iyileşmenin ana kaynaklarından biri olmayı sürdürdü. Üretim ağustosta güçlü şekilde artarken temmuz ayına göre de ivme kazandı. Birleşik Krallık’ta ise ekonomik aktivitenin büyüme temposu güçlenerek son dört ayın en yüksek düzeyine çıktı. Türk imalat sanayi ihracat pazarının toplam yüzde 9’unu oluşturan Fransa ve İtalya’da üretim yeniden büyümeye geçti. Özellikle Fransa’da üretimin son 15 aydır ilk kez artması ve bu artışın Mart 2023’ten bu yana en yüksek hızda gerçekleşmesi dikkat çekti. Euro Bölgesi’nin bir diğer büyük ekonomisi olan İspanya’da da ekonomik aktivite güçlü artış eğilimini korudu.

En güçlü üretim artışı Hindistan’da kaydedildi

Orta ve Doğu Avrupa’da üçüncü çeyrek ortası itibarıyla zayıf görünüm devam etti. Romanya, Polonya, Çekya ve Avusturya’da imalat sanayi üretimi daralma sergiledi. Aynı dönemde Rusya ise ekonomik aktivitede üst üste ikinci ay ılımlı artış kaydetti. Orta Doğu’nun önemli bir kısmında genel olarak destekleyici talep koşulları devam etti. Birleşik Arap Emirlikleri ve Suudi Arabistan’da petrol dışı ekonomik aktivite ağustosta da hızlı artış kaydetti. Katar büyümeyi sürdürürken, Mısır’da son üç yıldır ilk kez iyileşme gözlendi. Buna karşılık Lübnan’da ise üretim daralmaya devam etti. Ağustosta PMI anketi kapsamında takip edilen tüm ülke ve bölgeler içerisinde en güçlü üretim artışı Hindistan’da kaydedildi. Diğer uçta ise üretimde son 20 ayın en hızlı düşüşünü kaydeden Myanmar yer aldı.

İstanbul Sanayi Odası Türkiye İhracat İklimi Endeksi hakkında değerlendirmede bulunan S&P Global Market Intelligence Ekonomi Direktörü Andrew Harker, şunları söyledi: “Ağustos ayı Türk imalatçılarının önemli ihracat pazarları açısından genel olarak pozitif geçti. Bu eğilimin en önemli istisnası olarak Almanya’nın daralma bölgesinde kalmaya devam etmesi, Orta ve Doğu Avrupa’da zayıflıkta da rol oynadı. İhracatçı firmalar, ABD ve Birleşik Krallık gibi büyük ihracat pazarlarında güçlenen büyüme eğiliminin yanı sıra Fransa ve İtalya’da yeniden başlayan olumlu seyrin devam etmesi beklentisinde olacaktır.”

Hizmet ihracatında G-20 rekoru

Ticaret Bakanlığı, Türkiye’nin, bu yılın ikinci çeyreğinde bir önceki çeyreğe oranla hizmet ihracatı artışında G20 ülkeleri arasında ilk sırada yer aldığını bildirdi.

Bakanlıktan yapılan yazılı açıklamada, Ekonomik Kalkınma ve İş Birliği Örgütü (OECD) 2024 Yılı İkinci Çeyrek Uluslararası Ticaret İstatistikleri Raporu’nun yayımlandığı hatırlatıldı.

Hizmetler sektörünün, ihracat büyüklüğü, dış ticaret dengesinde verdiği fazlanın cari dengeye sağladığı pozitif yönlü kritik katkı, yüksek katma değerli üretim ve yarattığı istihdamla ülke ekonomisinde önemli bir yer tuttuğu ifade edilen açıklamada, şu bilgiler paylaşıldı:

“Ülkemiz; Cumhuriyet’imizin 100. yılında 101,7 milyar dolar hizmet ihracatıyla, dünya hizmet ihracatından yüzde 1,29 pay alarak 22. sıraya yükselmiştir. 110 milyar dolar hizmet ihracatı hedefi belirlediğimiz 2024 yılının ilk 6 ayında ise hizmet ihracatımızın geçen yılın aynı dönemine göre yüzde 9,5 oranında artarak 47,2 milyar dolara ulaştığı, hizmet ithalatımızın ise geçen yılın aynı dönemine göre yüzde 11,8 artışla 23,1 milyar olarak gerçekleştiği görülmektedir. Böylece hizmetler ticaretinde ortalama yüzde 50 düzeyinde ticaret fazlası elde ediyoruz.”

TÜRKİYE İKİNCİ ÇEYREKTE HİZMET İTHALATI EN FAZLA AZALAN ÜLKE OLDU

OECD’nin raporuna göre, G20 ülkeleri mal ihracatı artış hızının 2024 yılı ikinci çeyreğinde ilk çeyreğe göre sabit kaldığı, hizmet ihracatının, mal ihracatının aksine aynı dönemde büyümeye devam ettiği bildirilen açıklamada, “Türkiye, G20 ülkeleri içerisinde 2024 yılı ikinci çeyreğinde bir önceki çeyreğe oranla hizmet ihracatı artış oranında ilk sırada yer alırken, söz konusu ülkeler içerisinde hizmet ithalatı artış oranının en fazla düştüğü ülke konumunda yer almaktadır.” bilgisi paylaşıldı.

Geçen yılın ikinci çeyreğinde G20 ülkelerinin hizmet ihracatında bir önceki döneme göre yüzde 1,9 artış yaşanırken, ülkenin hizmet ihracatının yüzde 4,7 arttığı vurgulanan açıklamada, şu ifadeler kullanıldı:

“Aynı dönemde G20 ülkelerinin hizmet ithalatında yüzde 1,1 artış yaşanırken, ülkemizin hizmet ithalatında yüzde 3 daralma gerçekleşmiştir (mevsimsellikten arındırılmış veri). Bu itibarla, G20 ülkeleri arasında 2024 yılı ikinci çeyreğinde hizmet ihracatı artışında birinci sıraya yerleşen ülkemiz, aynı zamanda, söz konusu dönemde hizmet ithalatı en fazla azalan ülke olmuştur.”

Basın kaynakları

Kazanç çağrısı: Freightos güçlü bir ikinci çeyrek performansı bildirdi

Önde gelen dijital navlun platformu Freightos (NASDAQ: FRGT), 2024 yılının ikinci çeyreğinde işlemlerde ve brüt rezervasyon değerinde önemli bir büyüme ile güçlü bir performans bildirdi. Bu çeyrekte işlemlerde %32 ve brüt rezervasyon değerinde %31’lik bir artışla güçlü bir performans sergilendi.

Kazanç çağrısı sırasında CEO Anat Earon-Heilborn, Freightos’un navlun tedarik sektöründeki tekliflerini geliştirecek bir lojistik platformu olan Shipsta’nın stratejik olarak satın alındığını duyurdu. Şirket ayrıca 2. çeyrekte gelirde artış ve operasyonel verimlilikte iyileşme bildirdi.

Önemli Çıkarımlar

  • Freightos, 50’den fazla kurumsal müşteriye hizmet veren bir lojistik platformu olan Shipsta’yı satın aldığını duyurdu.
  • İkinci çeyrek performansı, işlemlerde %32’lik bir artış ve brüt rezervasyon değerinde %31’lik bir yükseliş gösterdi.
  • Şirket, platformunu genişleterek 14 taşıyıcıyı toplam 51’e çıkardı ve alıcı kullanıcı sayısını %16 artırdı.
  • Freightos’un yan kuruluşu 7LFreight, ABD kamyon taşımacılığı rezervasyonlarında ilerleme kaydetti.
  • İkinci çeyrek gelirleri bir önceki yıla göre %11 artışla 5,7 milyon dolara ulaşırken, brüt kar marjı %65, IFRS dışı brüt kar marjı ise %72 ile rekor kırdı.
  • Düzeltilmiş FAVÖK geçen yılki eksi 5,3 milyon dolardan daha iyi bir seviyede, eksi 3,1 milyon dolar olarak gerçekleşti.
  • İşlemlerin 3. çeyrekte %20-24 oranında artması beklenirken, tüm yıl için %25-27 oranında büyüme öngörülüyor.
  • Shipsta’nın gelir katkısının daha çok 4. çeyrekte yaklaşık 800.000 $ olarak gerçekleşmesi bekleniyor.
  • Freightos, Shipsta’nın satın alınması ve ölçek ekonomisine atıfta bulunarak tüm yıl için gelir beklentisini yükseltti.

Şirket Görünümü

  • Freightos, 3. çeyrek için işlemlerde %20-24, tüm yıl için ise %25-27’lik bir artış öngörüyor.
  • Shipsta’nın satın alınmasının Freightos’un kârlılığa giden yolunu hızlandırmada önemli bir itici güç olması bekleniyor.

Önemli Ayı Gelişmeleri

  • Şirketin düzeltilmiş FAVÖK’ü bir önceki yıla göre iyileşme gösterse de 3,1 milyon dolar ile negatif kalmaya devam ediyor.

Yükselişte Öne Çıkanlar

  • Freightos, işlemlerde ve brüt rezervasyon değerinde önemli bir artış yaşadı ve bu da hizmetlerine yönelik güçlü talebi gösteriyor.
  • Shipsta’nın satın alınmasının, özellikle 4. çeyrekte 800.000 $ gelir getirmesi beklenmektedir.

Bayanlar

  • Kazanç çağrısı sırasında herhangi bir spesifik eksiklik tartışılmadı.

Soru ve Cevaplarda öne çıkanlar

  • Kazanç çağrısı, katılımcılardan herhangi bir soru gelmeden sona erdi ve şu anda yatırımcıların veya analistlerin önemli bir endişesi olmadığına işaret etti.

Freightos’un Shipsta’yı satın alması, navlun sektöründe daha kapsamlı bir tedarik platformu oluşturmaya hazırlanıyor ve tedarik zinciri kesintilerinin zorluklarını ve sürdürülebilirlik ve mevzuata uygunluk ihtiyacını ele alıyor. Şirketin deniz taşımacılığı sürecini dijitalleştirme çabaları, erken aşamalarda olmasına rağmen, yerleşik hava hizmetlerini tamamlıyor. Olumlu müşteri geri bildirimleri ve benzersiz pazar konumu ile Shipsta’nın Freightos’un tekliflerine entegrasyonunun önemli bir büyümeyi teşvik etmesi ve şirketin yükseltilmiş gelir beklentisine katkıda bulunması bekleniyor. Freightos’un dijital yetenekleri ile Shipsta’nın verimli lojistik çözümleri arasındaki sinerji, gelişen taşımacılık sektöründe şirket için ileri bir ivmeye işaret ediyor.

InvestingPro İçgörüleri

Freightos’un son performansı, stratejik satın almalar ve gelir artışı ile olumlu bir tablo çizen hareket halindeki bir şirketi vurguluyor. Ancak, daha kapsamlı bir analiz için InvestingPro’nun görüşlerine başvuruyoruz. InvestingPro verilerine göre, lojistik ve nakliye sektöründe önemli bir oyuncu olan Cargotec (CRGO), 2023’ün ilk çeyreği itibarıyla 78,7 milyon dolarlık bir piyasa değerine sahip. Bu rakam, bu sektörde faaliyet gösteren şirketlerin ölçeği için bir bağlam sağlamaktadır.

Operasyonel açıdan bakıldığında Cargotec, 2023 yılının ilk çeyreği itibarıyla son on iki ayda %59,3 gibi etkileyici bir brüt kâr marjına sahiptir. Freightos, rekabetçi taşımacılık sektöründe çok önemli olan operasyonel verimlilik ve kârlılığa odaklanmaya devam ettiği için bu metrik özellikle önemlidir.

InvestingPro İpuçları, Cargotec’in bilançosunda borçtan daha fazla nakit bulundurduğunu ve likit varlıkların kısa vadeli yükümlülükleri aştığını göstermektedir. Bu tür finansal sağlık göstergeleri, özellikle Freightos’un aktif olarak genişlediği ve satın aldığı bir sektörde, şirketin istikrarını ve uzun vadeli büyüme potansiyelini değerlendiren yatırımcılar için kritik önem taşıyor.

Bu güçlü yönlerine rağmen, analistler Cargotec’in bu yıl kârlı olmasını beklemiyor ve şirket hızla nakit tüketiyor. Bu görüşler, kârlılığa giden yolda Freightos için uyarıcı ölçütler olarak hizmet edebilir.

InvestingPro, navlun ve lojistik sektörünün finansal ölçütlerini daha derinlemesine incelemek isteyenler için Cargotec hakkında ek ipuçları sunuyor. Bu sektörde bilinçli kararlar almak isteyen yatırımcılar için değerli bilgiler sağlayan toplam 12 InvestingPro İpucu mevcuttur. Bu bilgilere ve daha fazlasına https://www.investing.com/pro/CRGO adresinden erişebilirsiniz.

Bu makale yapay zekanın desteğiyle oluşturulmuş, çevrilmiş ve bir editör tarafından incelenmiştir. Daha fazla bilgi için Şart ve Koşullar bölümümüze bakın.

TÜSMOD Üretim ve Hizmet Satınalma Enflasyonu, Temmuz ayında bir önceki aya göre %1.58 artış gösterdi

Foreks – TÜSMOD Üretim ve Hizmet Satınalma Enflasyonu Temmuz 2024 sonuçları açıklandı.

Buna göre TÜSMOD Üretim ve Hizmet Satınalma Enflasyonu, Temmuz ayında bir önceki aya göre %1.58 artış, bir önceki yılın Aralık ayına göre %19.68 artış ve bir önceki yılın aynı ayına göre %36.63 artış gösterdi.

Kategori bazında, Temmuz ayında en yüksek satınalma enflasyonu %6.08 ile Navlun fiyatlarında görülürken, en düşük satınalma enflasyonu ise %2.17 azalış ile Gıda fiyatlarında görüldü.

TÜSMOD Genel Fiyat Endeksi, 2024 yılı Temmuz ayında 658.77 olarak bir önceki aya göre %1.58 artarken, bir önceki yılın Aralık ayına göre %19.68 artış ve bir önceki yılın aynı ayına göre %36.63 artış gösterdi.

TÜSMOD Metal Fiyat Endeksi, 2024 yılı Temmuz ayında 267.03 olarak bir önceki aya göre %1.50 azalırken, bir önceki yılın Aralık ayına göre %4.46 artış ve bir önceki yılın aynı ayına göre %15.22 artış gösterdi. 

TÜSMOD Plastik Fiyat Endeksi, 2024 yılı Temmuz ayında 87.59 olarak bir önceki aya göre %0.14 azalırken, bir önceki yılın Aralık ayına göre %4.13 artış ve bir önceki yılın aynı ayına göre %2.15 artış gösterdi. 

TÜSMOD Enerji Fiyat Endeksi, 2024 yılı Temmuz ayında 1014.92 olarak bir önceki aya göre %2.52 artarken, bir önceki yılın Aralık ayına göre %9.67 artış ve bir önceki yılın aynı ayına göre %24.15 artış gösterdi. 

TÜSMOD Gıda Fiyat Endeksi, 2024 yılı Temmuz ayında 469.83 olarak bir önceki aya göre %2.17 azalırken, bir önceki yılın Aralık ayına göre %18.53 artış ve bir önceki yılın aynı ayına göre %37.88 artış gösterdi. 

TÜSMOD Hizmet Fiyat Endeksi, 2024 yılı Temmuz ayında 1453.86 olarak bir önceki aya göre %2.90 artarken, bir önceki yılın Aralık ayına göre %33.37 artış ve bir önceki yılın aynı ayına göre %55.59 artış gösterdi.

TÜSMOD Navlun Fiyat Endeksi, 2024 yılı Temmuz ayında 217.80 olarak bir önceki aya göre %6.08 artarken, bir önceki yılın Aralık ayına göre %44.85 artış ve bir önceki yılın aynı ayına göre %48.31 artış gösterdi.

Metal Fiyat Endeksinde en yüksek artış %4.17 ile Düz Yuvarlak Çelik’te görülürken, en yüksek düşüş %13.87 ile Kalay’da görüldü. Bunu %13.04 düşüş ile Alüminyum ve %11.96 düşüş ile Çinko izledi.

Plastik Fiyat Endeksinde en yüksek artış %0.74 ile PA fiyatlarında görülürken, en yüksek düşüş %1.59 ile HIPS’te görüldü. Bunu %0.34 azalış ile PVC izledi.

Enerji Fiyat Endeksinde en yüksek artış %12.28 ile Yurtiçi LNG’de görülürken, bunu %8.65 ile Yurtiçi LPG ve %6.85 ile Kok Kömürü izledi. En yüksek düşüş ise %21.38 ile Global Doğalgaz‘da görülürken bunu %6.26 ile Brent Petrol izledi.

Gıda Fiyat Endeksinde Kırmızı Et %4.75 ve Beyaz Et %3.32 düşüş gösterdi. Meyve ve Sebze grubu ise sırasıyla %0.19 ve %0.50 rtış gösterdi. Gıda grubunda en yüksek artış %0.50 ile Sebze’de görülürken, en yüksek düşüş ise %10.55 ile Global Pirinç’te görüldü.

Hizmet Fiyat Endeksinde en yüksek artış %17.94 ile Konteyner Nakliye’de görülürken, bunu %6.45 ile Konaklama ve %5.53 ile Sigorta izledi. Hizmet grubunda Temmuz ayında fiyatı en çok düşen emtia %0.20 ile Hava Kargo Nakliye oldu.

Navlun Fiyat Endeksinde Yurtiçi Nakliye %5.33 artış gösterirken, Hava Kargo Nakliye %0.20 düşüş ve Konteyner Nakliye %17.94 artış gösterdi.

TÜSMOD Emtia Fiyat Endeksi, Dünya borsa fiyatlarını, TÜIK verilerini, Piyasa fiyatlarını kullanarak oluşturulmakta olup, şirketlerin satınalma fiyatlarındaki değişimi ölçümlemektedir. 2013 Ocak ayından bu yana her ayın 3.haftasında yayımlanmaktadır. 

TÜSMOD Emtia Fiyat Endeksi, 31 Aralık 2012 fiyatlarını 100 olarak baz almaktadır.