
Передний воздух 2024 3-й Отчеты о сильном росте доходов в квартале

Forward Air Corporation (FWRD) сообщила о ценном увеличении выручки в третьем квартале 2024 года, в основном из-за приобретения Omni. Выручка компании выросла до $656 млн по сравнению с прошлым годом. %Увеличилось на 92. Несмотря на этот рост, сегмент Fast Shipping отстал из-за своей стратегии ценообразования, ориентированной на объем.

Чтобы справиться с этой ситуацией, Forward Air привлекает нового менеджера по коммерческим операциям, чтобы усовершенствовать свой подход к продажам. Интеграция Omni ?? продвигается, как и планировалось, и ожидается ценная экономия затрат. Финансовая стабильность компании очевидна с улучшенной ликвидностью и управляемыми уровнями чистого долга. Тем не менее, Forward Air пересмотрела свои прогнозы по EBITDA на весь год в сторону понижения в свете спокойной макроэкономической среды.

Важные моменты

  • Выручка Forward Air в третьем квартале достигла $656 млн в годовом исчислении %Увеличилось на 92.
  • Сегмент Fast Shipping отстал из-за стратегии ценообразования, которая отдавала приоритет объему над прибыльностью.
  • Новый менеджер по коммерческим операциям присоединится в январе 2025 года для согласования стратегии продаж.
  • Интеграция Omni продвигается, как и планировалось, и к началу 2025 года ожидается ежегодная экономия в размере 75 миллионов долларов.
  • Компания открыла новый склад в Майами для улучшения логистики в Латинской Америке.
  • Ликвидность выросла до 460 миллионов долларов, а отношение чистого долга к консолидированной EBITDA было в 5,4 раза выше.
  • Из-за стагнации макроэкономической конъюнктуры прогноз EBITDA на 2024 год был пересмотрен до $300-310 млн.
  • С уходом дочерней компании Джерома Лоррена и Крейга Карлока были объявлены изменения в правлении.

Внешний вид компании

  • Руководство анализирует неосновные активы для потенциальной продажи, в настоящее время нет случайных объявлений.
  • Несмотря на падение объема рынка, сохраняется высокий спрос на услуги премиум-класса по быстрому наземному транспорту.
  • Прогноз EBITDA в четвертом квартале отражает обычные сезонные тенденции, и ожидается, что октябрь будет сильным.

Отрицательные моменты

  • Из-за стагнации макроэкономической среды прогноз по EBITDA за весь год был пересмотрен в сторону понижения.
  • На прибыльность сегмента Fast Shipping повлияла его объемно-ориентированная ценовая стратегия.

Положительные моменты

  • Ликвидность и финансовая стабильность были сглажены увеличением ликвидности на 15 миллионов долларов по сравнению с предыдущим кварталом.
  • Ценная ежегодная экономия средств ожидается от интеграции Omni.
  • Утрата стоимостных затрат уменьшилась, а оборотный капитал сгладился.

Пропавшие без вести

  • Прогноз по EBITDA за весь год, скорректированный в форме, отражающей макроэкономическое давление, понижается.

Q&A Основные моменты

  • В быстром бизнесе LTL выручка на отгрузку и загрузка, как ожидается, увеличатся.
  • Интеграция недавнего слияния стоимостью 2,5 млрд. долл.
  • Ежемесячные тенденции тоннажа за октябрь в настоящее время не подтверждены, а прогнозы осторожны.

Приглашение Forward Air в третьем квартале осветило как его успехи, так и проблемы, поскольку компания продвинулась через этап после покупки и более широкие рыночные условия. Добавление нового менеджера по коммерческим операциям и стратегическое расширение в Майами демонстрируют приверженность Forward Air улучшению своих предложений по обслуживанию и расширению присутствия. Активный подход компании к финансовому управлению, о чем свидетельствуют ее ликвидность и уровень задолженности, гарантирует, что она выживет в неустанном экономическом климате. Forward Air продолжает оптимизировать свою деятельность и интегрировать активы Omni, сосредотачиваясь на калькуляции затрат заинтересованных сторон поставщиков логистических услуг и сохранении позиции президента в сегменте.

Прогнозы InvestingPro

Последние финансовые показатели и стратегические атаки Forward Air Corporation отражены в последних данных InvestingPro. Рост выручки компании особенно привлекателен для внимания; В последние двенадцать месяцев с престижем 3-го квартала 2024 года %Он показывает рост на 68,69 ??, о чем сообщается в статье %Это согласуется с ежегодным увеличением доходов на 92. Этот сильный рост подкрепляется советом InvestingPro, который показывает, что аналитики ожидают роста продаж в текущем году.

Однако прибыльность компании предлагает более сложную картину. Совет InvestingPro показывает, что Forward Air не был прибыльным в течение последних двенадцати месяцев, что уравновешивается отрицательным отношением F / K -10,3 ??. Это согласуется с низкой производительностью и пересмотром в сторону понижения руководства по EBITDA в сегменте быстрых перевозок, упомянутого в статье.

Несмотря на эти проблемы, Forward Air по-прежнему привержена акционерам. Совет InvestingPro подчеркивает, что компания поддерживает непрерывные выплаты дивидендов в течение 19 лет. Текущая дивидендная доходность %Он составляет 2,85 и предлагает инвесторам меру компенсации в этой передаче стратегического перехода и рыночной неопределенности.

Следует отметить, что акционный сертификат Forward Air демонстрирует высокие показатели в краткосрочной перспективе; за последние три месяца %Цена 56.81 ?? при условии полного возврата. Это может отражать оптимизм инвесторов в отношении стратегии закупок компании и будущего потенциала роста, несмотря на текущие проблемы с прибыльностью.

Падение акций на $55 млрд предостерегает китайскую экономику

Одно из последних ярких пятен, оставшихся для потребления в Китае, быстро исчезает, поскольку экономический дефицит страны негативно сказался на спросе даже на самые доступные товары. В недавнем предупреждении мировым рынкам о здоровье китайской экономики владелец Temu ?? PDD Holdings Inc. удивил инвесторов необычно мрачным прогнозом в понедельник. Фирма электронной коммерции, которая стала фаворитом рынка с недорогими продуктами, которые помогли возродить рабочие места во время экономического спада в Китае, сообщила о доходе, который не соответствовал прогнозам. Генеральный директор Чэнь Лэй сказал, по крайней мере, восемь раз на своем брифинге после получения прибыли, что доходы и прибыль неизбежно должны падать по мере замедления экономического роста. Чэнь, который также был одним из первых сотрудников ПДД, сказал аналитикам, что мы видим много новых проблем, возникающих из-за ослабления потребительского спроса, усиления конкуренции и неопределенности в глобальной среде.

Генеральный директор и его помощники позаботились о том, чтобы подчеркнуть, что их долгосрочная уверенность в китайском потреблении сохраняется. Эта балансировка является основным приоритетом для Пекина в перебалансировке экономики номер два в мире. Но то, что сделано, сделано. Акции ПДД?? ?? уничтожили его рыночную стоимость в 55 миллиардов долларов в рекордном снижении. Ближайшие конкуренты Alibaba Group Holding Ltd. и JD.com Inc. последовали их примеру. %4 потеряла свою ценность.

Основанная в 2014 году бывшим инженером Google Колином Хуангом, компания в последние годы объединила низкие цены с агрессивной экспансией в сельской местности и игровыми элементами на своей платформе, чтобы захватить долю рынка у Alibaba и JD. Он превратил эту формулу в глобальное приложение для электронной коммерции Temu ??, которое он запустил во время Суперкубка в 2023 году. Temu, который стал похожим на Shein явлением покупок, был одним из самых загружаемых приложений ABD в течение некоторого времени.

Это увеличило рыночную стоимость PDD в шесть раз с нижнего уровня после Covid 2022 года, что сделало Хуана самым богатым человеком в Чине в этом месяце. Хуанг, однако, держал титул всего 18 дней до продаж в понедельник. Менее богатые потребители Китая за пределами его роскошных мегаполисов обеспечили основную часть успеха PDD. Сейчас они являются источником большой неопределенности.

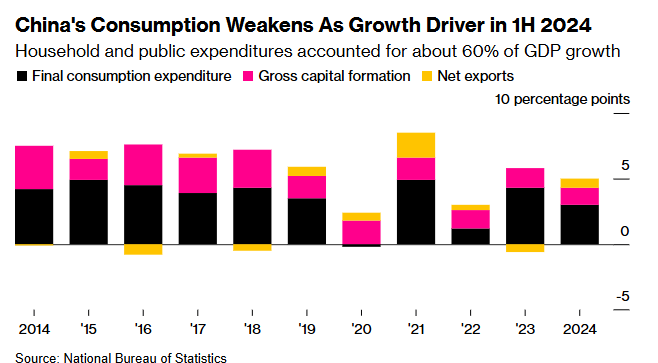
Потребление, основной драйвер экономики, ослабло в этом году после восстановления расходов после Ковида в прошлом году. Перед лицом широкомасштабного сокращения рабочих мест и зарплат, а также падения цен на недвижимость китайские потребители стали более осторожными в своих расходах, что привело к ценовым войнам в таких секторах, как автомобили. Чанг Шу и Эрик Чжу из Bloomberg Economics, китайские компании, занимающиеся электронной коммерцией, столкнулись с проблемой, которую даже жесткое снижение цен не может решить: Он был слабым потребителем, писал он. С макроэкономической точки зрения снижение акций PDD указывает на важный момент: Замедление роста доходов и подрыв доверия подавляют потребление.

Розничные продажи за первые семь месяцев 2024 года %чуть более 3 ??, что было зафиксировано в предпандемический период. %Это намного хуже, чем расти выше 8 ??. Согласно опросу центрального банка во втором квартале, уверенность жителей в своих будущих доходах упала до худшего уровня с конца 2022 года, одного из пиковых периодов блокировки Ковида. Почти половина опрошенных жителей заявили, что занятость была мрачной и сложной, что является самым высоким показателем с конца 2022 года. Почти две трети опрошенных заявили, что готовы сэкономить больше, приблизившись к рекордному максимуму, зафиксированному в прошлом году.

Лей сигнализировал о фундаментальном сдвиге в поведении потребителей, отходе от дешевых продуктов, которые увеличили доход с момента его создания. Потребители принимают более взвешенные решения, чтобы сбалансировать качество и стоимость. ?? В ответ мы сотрудничали с высококачественными брендами и производителями для создания индивидуальных продуктов, которые отвечают этим различным требованиям. ??

Для некоторых инвесторов руководители PDD просто пытались удержать ожидания от выхода из-под контроля. В конце концов, как это делает компания во всех кварталах, кроме одного. %«Может быть неразумно ожидать, что он продолжит расти выше 50 ??». Уолл-стрит считает, что PDD почти удвоит свою выручку в июньском квартале. Приходит вместо Вверх. В понедельник руководители заявили, что сделают крупные инвестиции, чтобы извлечь выгоду из будущих возможностей.

Брок Сильверс, генеральный менеджер частной инвестиционной компании Kaiyuan Capital, сказал, что PDD показывает, что реальность всегда будет проявляться снова. В нынешних условиях самый разумный курс действий заключается в том, чтобы не подвергаться неожиданностям. Лучше заранее сообщить плохие новости, чем рисковать быть обвиненным в более позднем, большем крахе.

В долгосрочной перспективе многое зависит от рынка труда и того, как Пекин будет управлять экономикой.

Чиновники призвали государственные экономические предприятия увеличить набор и профессиональную подготовку, пытаясь обеспечить достаточное количество рабочих мест, даже если экономика замедляется. Но власти воздерживаются от предоставления более прямой помощи потребителям, но многие экономисты призывают к субсидиям наличными или проверкам потребления, по крайней мере, для групп с низким уровнем дохода. Они также воздерживались от принятия мер в поддержку повышения заработной платы, необходимого для стимулирования дальнейших расходов. Регулятивное давление в ряде отраслей, от частного репетиторства до финансов, также ухудшило рынок труда за последние несколько лет.

На данный момент многие инвесторы уверены, что PDD, по крайней мере, превзойдет своих сверстников в турбулентной экономике. Результаты ПДД означают слабое потребление и интенсивную конкуренцию. По мнению аналитиков Morgan Stanley Эдди Вана и Кэти Чжу, комментарии руководства о том, что долгосрочная прибыльность снизится, слишком консервативны для нас. ?? Мы считаем, что ?? PDD ?? - единственный китайский игрок электронной коммерции, который превзойдет рост в отрасли. ???

Призыв к заработку: Freightos сообщила о высоких показателях во втором квартале

Ведущая цифровая грузовая платформа Freightos (NASDAQ: ФРГТ) сообщила о высоких показателях во втором квартале 2024 года со значительным ростом транзакций и валовой стоимости резервирования. Сделки в этом квартале и брутто-стоимость резервирования %Сильная производительность была достигнута с увеличением на 31 ??.

Во время отчета о доходах генеральный директор Анат Эрон-Хейлборн объявил о стратегическом приобретении Shipsta, логистической платформы, которая улучшит предложения Freightos в секторе грузовых перевозок. Компания также сообщила об увеличении выручки и повышении операционной эффективности во втором квартале.

Существенные выводы

  • Freightos объявила о приобретении Shipsta, логистической платформы, обслуживающей более 50 корпоративных клиентов.
  • Показатели деятельности за второй квартал ?? увеличение и валовая стоимость резервирования %Увеличилось на 31.
  • Расширяя свою платформу, компания увеличила 14 перевозчиков в общей сложности до 51 ?? и увеличила количество принимающих пользователей до %Увеличивается на 16.
  • Freightos ?? un дочерняя компания 7LFreight добилась прогресса в бронировании автоперевозок в США.
  • Доходы за второй квартал по сравнению с предыдущим годом увеличить до $5,7 млн, в то время как валовая прибыль , если валовая маржа, не относящаяся к МСФО, составляет %Он побил рекорд, набрав 72 балла.
  • Скорректированная EBITDA составила минус 3,1 миллиона долларов, что лучше, чем прошлогодний минус 5,3 миллиона долларов.
  • Транзакции в третьем квартале %Ожидается, что он увеличится на 20-24 процента за весь год. %Ожидается, что он будет расти со скоростью 25-27.
  • Вклад Shipsta в выручку составил в основном около 800 000 в 4-м квартале $ Ожидается, что это произойдет.
  • Freightos повысила свои ожидания доходов в течение всего года, ссылаясь на приобретение Shipsta и экономию масштаба.

Внешний вид компании

  • Freightos в эксплуатации для Q3 -24 на весь год. %Ожидается, что он увеличится на 25-27.
  • Приобретение Shipsta, как ожидается, станет основной движущей силой в ускорении пути Freightos к прибыльности.

Значительные медвежьи события

  • Хотя скорректированная EBITDA компании улучшилась по сравнению с предыдущим годом, она остается отрицательной с 3,1 миллионами долларов.

Основные моменты Вознесения

  • Freightos испытал значительное увеличение транзакций и валовой стоимости бронирования, что указывает на высокий спрос на его услуги.
  • 800 000 на покупку Shipsta ??, особенно в 4-м квартале $ Ожидается, что он принесет доход.

Дамы и господа

  • Никаких конкретных недостатков во время разговора о доходах не обсуждалось.

Основные моменты в вопросах и ответах

  • Призыв к заработку закончился без каких-либо вопросов от участников, указывая на то, что в настоящее время нет существенных опасений со стороны инвесторов или аналитиков.

Freightos готовит к созданию более всеобъемлющей платформы поставок в грузовом секторе и решает проблемы сбоев в цепочке поставок и необходимости устойчивости и соблюдения нормативных требований. Усилия компании по оцифровке морского транспортного процесса дополняют ее бортовые воздушные перевозки, хотя и на ранних стадиях. Ожидается, что благодаря положительной обратной связи с клиентами и уникальной позиции на рынке интеграция Shipsta в предложения Freightos будет способствовать значительному росту и внесет вклад в ожидания компании по увеличению выручки. Синергия между цифровыми возможностями Freightos и эффективными логистическими решениями Shipsta знаменует собой передовой импульс для компании в развивающемся транспортном секторе.

ИнвестированиеPro Insights

Недавние результаты Freightos показывают, что компания находится в движении, что рисует позитивную картину со стратегическими приобретениями и ростом доходов. Однако мы обращаемся к мнениям InvestingPro для более всестороннего анализа. Cargotec (CRGO), крупный игрок в логистическом и транспортном секторе, имеет рыночную капитализацию в размере 78,7 млн долларов США по состоянию на первый квартал 2023 года, согласно данным InvestingPro. Эта цифра обеспечивает контекст для масштаба компаний, работающих в этом секторе.

С операционной точки зрения, Cargotec работает в течение последних двенадцати месяцев по состоянию на первый квартал 2023 года. %Он имеет впечатляющую валовую прибыль 59,3. Этот показатель особенно важен, поскольку Freightos продолжает фокусироваться на операционной эффективности и прибыльности, что имеет решающее значение в конкурентном транспортном секторе.

Советы InvestingPro показывают, что у Cargotec на балансе больше денежных средств, чем долговых обязательств, а ликвидные активы превышают краткосрочные обязательства. Такие показатели финансового здоровья имеют решающее значение для инвесторов, оценивающих стабильность компании и долгосрочный потенциал роста, особенно в отрасли, где Freightos активно расширяется и покупает.

Несмотря на эти сильные стороны, аналитики не ожидают, что Cargotec будет прибыльной в этом году, и компания быстро потребляет наличные деньги. Эти взгляды могут служить стимулирующими ориентирами для Freightos на пути к прибыльности.

InvestingPro предлагает дополнительные советы по Cargotec для тех, кто хочет углубиться в финансовые показатели грузовой и логистической отрасли. Существует в общей сложности 12 советов InvestingPro, которые предоставляют ценную информацию для инвесторов, желающих принимать обоснованные решения в этой отрасли. Вы можете получить доступ к этой информации и многое другое на https://www.investing.com/pro/CRGO.

Эта статья была создана, переведена и рецензирована редактором при поддержке искусственного интеллекта. Ознакомьтесь с нашими Условиями и положениями для получения дополнительной информации.