
Forward Air 2024 3. Çeyrekte Güçlü Gelir Artışı Bildiriyor

Forward Air Corporation (FWRD), büyük ölçüde Omni’nin satın alınmasına bağlı olarak 2024’ün üçüncü çeyreğinde kıymetli bir gelir artışı bildirdi. Şirketin geliri 656 milyon dolara yükselerek geçen yıla nazaran %92 artış gösterdi. Bu büyümeye karşın, Süratli Nakliye segmenti, hacim odaklı fiyatlandırma stratejisi nedeniyle düşük performans gösterdi.

Bu durumu ele almak için Forward Air, satış yaklaşımını güzelleştirmek üzere yeni bir Ticari Operasyonlar Müdürü getiriyor. Omni’nin entegrasyonu planlandığı üzere ilerliyor ve kıymetli maliyet tasarrufları bekleniyor. Şirketin finansal istikrarı, gelişmiş likidite ve yönetilebilir net borç düzeyleri ile bariz. Lakin Forward Air, dingin makroekonomik ortam ışığında tam yıl FAVÖK rehberliğini aşağı istikametli revize etti.

Önemli Noktalar

  • Forward Air’in 3. çeyrek geliri 656 milyon dolara ulaştı, yıllık bazda %92 artış gösterdi.
  • Hızlı Nakliye segmenti, karlılık yerine hacme öncelik veren bir fiyatlandırma stratejisi nedeniyle düşük performans gösterdi.
  • Satış stratejisini uygunlaştırmak için Ocak 2025’te yeni bir Ticari Operasyonlar Müdürü katılacak.
  • Omni entegrasyonu planlandığı üzere ilerliyor, 2025 başlarına kadar yıllık 75 milyon dolar tasarruf bekleniyor.
  • Şirket, Latin Amerika’daki lojistiği geliştirmek için Miami’de yeni bir depo açtı.
  • Likidite 460 milyon dolara yükseldi ve net borç/konsolide FAVÖK oranı 5,4 kat oldu.
  • Durgun makro ortam nedeniyle 2024 tam yıl FAVÖK rehberliği 300-310 milyon dolara revize edildi.
  • Jerome Lorrain’in iştiraki ve Craig Carlock’un ayrılmasıyla yönetim kurulu değişiklikleri duyuruldu.

Şirket Görünümü

  • Yönetim, potansiyel satış için ana olmayan varlıkları tahlil ediyor, şu anda rastgele bir duyuru yok.
  • Pazar hacim düşüşlerine karşın premium süratli kara nakliyatı hizmetlerine güçlü talep devam ediyor.
  • 4. çeyrek FAVÖK rehberliği olağan mevsimsel kalıpları yansıtıyor, Ekim ayının güçlü geçmesi bekleniyor.

Olumsuz Noktalar

  • Durgun makroekonomik ortam nedeniyle tam yıl FAVÖK rehberliği aşağı taraflı revize edildi.
  • Hızlı Nakliye segmentinin karlılığı, hacim odaklı fiyatlandırma stratejisinden etkilendi.

Olumlu Noktalar

  • Likidite ve finansal istikrar, evvelki çeyreğe nazaran 15 milyon dolar likidite artışıyla düzgünleşti.
  • Omni entegrasyonundan değerli yıllık maliyet tasarrufları bekleniyor.
  • Değer kaybı maliyetleri azaldı ve işletme sermayesi düzgünleşti.

Eksikler

  • Makroekonomik baskıları yansıtacak formda düzeltilmiş tam yıl FAVÖK rehberliği aşağı taraflı.

Soru-Cevap Öne Çıkanlar

  • Hızlı LTL işinde sevkiyat başına gelir ve yükün artması bekleniyor.
  • Yakın vakitte gerçekleşen 2,5 milyar dolarlık birleşmenin entegrasyonu şu anki odak noktası, çeyrek içi rehberlik verilmiyor.
  • Ekim ayı için aylık tonaj trendleri şimdi kesinleşmedi, kestirimlerde ihtiyatlı davranılıyor.

Forward Air’in üçüncü çeyrek kar daveti, şirketin satın alma sonrası basamağında ve daha geniş pazar şartlarında ilerlerken hem muvaffakiyetlerini hem de zorluklarını vurguladı. Yeni bir Ticari Operasyonlar Müdürü’nün eklenmesi ve Miami’deki stratejik genişleme, Forward Air’in hizmet tekliflerini ve ayak izini geliştirme taahhüdünü gösteriyor. Şirketin likidite ve borç düzeyleriyle kanıtlandığı üzere proaktif finansal idare yaklaşımı, belgisiz bir ekonomik iklimde ayakta kalmasını sağlıyor. Forward Air, operasyonlarını optimize etmeye ve Omni’nin varlıklarını entegre etmeye devam ederken, lojistik sağlayıcı paydaşlarına paha sunmaya ve kesimdeki başkan pozisyonunu muhafazaya odaklanıyor.

InvestingPro Öngörüleri

Forward Air Corporation’ın son finansal performansı ve stratejik atakları, InvestingPro’nun en son datalarına yansıyor. Şirketin gelir büyümesi bilhassa dikkat cazip; 2024’ün 3. çeyreği prestijiyle son on iki ayda %68,69’luk bir artış gösteriyor ve bu, makalede bildirilen %92’lik yıllık gelir artışıyla uyumlu. Bu güçlü büyüme, analistlerin cari yılda satış büyümesi beklediğini gösteren bir InvestingPro İpucu ile destekleniyor.

Ancak, şirketin karlılığı daha karmaşık bir tablo sunuyor. Bir InvestingPro İpucu, Forward Air’in son on iki ayda karlı olmadığını ortaya koyuyor ve bu, bildirilen -10,3’lük negatif F/K oranıyla dengeli. Bu durum, makalede bahsedilen Süratli Nakliye segmentindeki düşük performans ve FAVÖK rehberliğinin aşağı istikametli revizyonu ile uyumlu.

Bu zorluklara karşın Forward Air, hissedarlara olan bağlılığını sürdürdü. Bir InvestingPro İpucu, şirketin 19 yıl boyunca kesintisiz temettü ödemelerini sürdürdüğünü vurguluyor. Mevcut temettü getirisi %2,85 olup, bu stratejik geçiş ve pazar meçhullüğü devrinde yatırımcılara bir ölçü telafi sunuyor.

Forward Air’in pay senedinin kısa vadede güçlü bir performans gösterdiğini belirtmek gerekir; son üç ayda %56,81’lik bir fiyat toplam getirisi sağladı. Bu, mevcut karlılık zorluklarına karşın, yatırımcıların şirketin satın alma stratejisi ve gelecekteki büyüme potansiyeli konusundaki optimistliğini yansıtabilir.

55 milyar dolarlık hisse senedi çöküşü Çin ekonomisi hakkında uyarı

Çin’de tüketim için kalan son parlak noktalardan biri, ülkenin ekonomik sıkıntısı en erişilebilir mallara bile olan talebi olumsuz etkilediği için hızla kayboluyor. Çin ekonomisinin sağlığı konusunda küresel piyasalara yapılan son uyarıda, Temu’nun sahibi PDD Holdings Inc. Pazartesi günü alışılmadık derecede kasvetli bir görünümle yatırımcıları şaşırttı. Çin’in ekonomik gerileme döneminde işlerin canlanmasına yardımcı olan düşük fiyatlı ürünlerle piyasanın gözdesi haline gelen e-ticaret firması, tahminlerin altında kalan bir gelir bildirdi. CEO Chen Lei, kazanç sonrası yaptığı brifingde en az sekiz kez ekonomik büyüme yavaşladıkça gelir ve kârların “kaçınılmaz olarak” düşmesi gerektiğini söyledi. Aynı zamanda PDD’nin ilk çalışanlarından biri olan Chen analistlere “Önümüzde zayıflayan tüketici talebi, yoğunlaşan rekabet ve küresel ortamdaki belirsizliklerden kaynaklanan birçok yeni zorluk görüyoruz” dedi.

CEO ve yardımcıları, uzun vadede Çin tüketimine olan güvenlerinin devam ettiğini vurgulamaya özen gösterdiler. Bu dengelenme Pekin için dünyanın 2 numaralı ekonomisini yeniden dengelemede büyük bir öncelik. Ama olan oldu. PDD’nin hisseleri %29’luk rekor bir düşüşle 55 milyar dolarlık piyasa değerini sildi. En yakın rakipleri Alibaba Group Holding Ltd. ve JD.com Inc. de onu takip ederek Hong Kong’da yaklaşık %4 değer kaybetti.

Eski Google mühendisi Colin Huang tarafından 2014 yılında kurulan şirket, geçtiğimiz yıllarda Alibaba ve JD’den pazar payı kapmak için düşük fiyatları agresif kırsal genişleme ve platformundaki oyun benzeri unsurlarla birleştirdi. Bu formülü, 2023’te Super Bowl sırasında piyasaya sürdüğü küresel e-ticaret pazarlık uygulaması Temu’ya dönüştürdü. Shein benzeri bir alışveriş fenomeni haline gelen Temu, bir süre ABD’nin en çok indirilen uygulamalarından biri oldu.

Bu da PDD’nin piyasa değerini Covid sonrası 2022’deki dip seviyesinden altı kat artırarak Huang’ı bu ay Çin’in en zengin kişisi yaptı. Ancak Huang, Pazartesi günkü satışlara kadar sadece 18 gün boyunca bu unvanı elinde tuttu. Çin’in gösterişli mega şehirleri dışındaki daha az varlıklı tüketicileri PDD’nin başarısının büyük kısmını sağladı. Onlar şimdi büyük bir belirsizlik kaynağı.

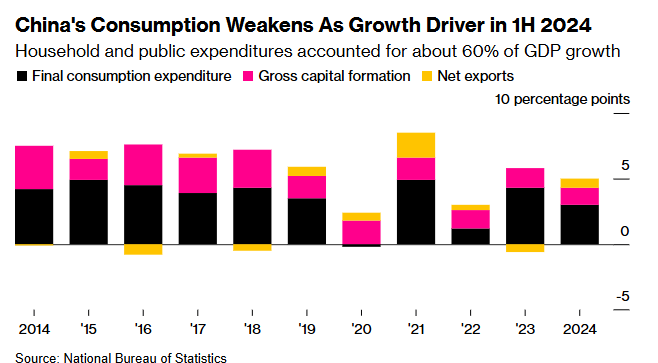
Ekonominin ana itici gücü olan tüketim, geçen yıl Covid sonrası yeniden açılış harcamalarındaki toparlanmanın ardından bu yıl zayıfladı. Yaygın iş ve maaş kesintilerinin yanı sıra düşen emlak fiyatları karşısında Çinli tüketiciler harcamalarında daha temkinli davranmaya başladı ve bu durum otomobil gibi sektörlerde fiyat savaşlarına yol açtı. Bloomberg Economics’ten Chang Shu ve Eric Zhu, “Çinli e-ticaret şirketleri artık sert fiyat indirimlerinin bile çözemeyeceği bir sorunla karşı karşıya: zayıf bir tüketici” diye yazdı. “Makroekonomik açıdan bakıldığında, PDD hisselerindeki düşüş önemli bir noktaya işaret ediyor: yavaşlayan gelir artışları ve zedelenen güven, tüketimi baskılıyor.”

Perakende satışlar 2024’ün ilk yedi ayında %3’ün biraz üzerinde artış gösterdi ki bu, pandemi öncesi dönemde kaydedilen %8’in üzerindeki büyümeden çok daha kötü. İkinci çeyrekte yapılan bir merkez bankası anketine göre, bölge sakinlerinin gelecekteki gelirlerine olan güveni, Covid kilitlenmelerinin en yoğun olduğu dönemlerden biri olan 2022’nin sonundan bu yana en kötü seviyeye geriledi. Ankete katılan bölge sakinlerinin neredeyse yarısı, istihdamın 2022’nin sonundan bu yana en yüksek oran olan “kasvetli ve zor” olduğunu söyledi. Ankete katılanların neredeyse üçte ikisi, geçen yıl kaydedilen tüm zamanların en yüksek seviyesine yakın seyrederek daha fazla tasarruf etmeye istekli olduklarını söyledi.

Lei, tüketici davranışlarında temel bir değişim olduğunun, kuruluşundan bu yana geliri artıran ucuz ürünlerden uzaklaşıldığının sinyalini verdi. Kazanç çağrısında “Tüketiciler kalite ve değeri dengelemek için daha dikkatli kararlar veriyor” dedi. “Buna karşılık olarak, bu farklı talepleri karşılayan özelleştirilmiş ürünler yaratmak için yüksek kaliteli markalar ve üreticilerle işbirliği yaptık.”

Bazı yatırımcılar için PDD yöneticileri sadece beklentilerin kontrolden çıkmasını engellemeye çalışıyordu. Sonuçta, şirketin bir çeyrek hariç tüm çeyreklerde yaptığı gibi %50’nin üzerinde büyüme kaydetmeye devam etmesini beklemek mantıksız olabilir. Wall Street, PDD’nin Haziran çeyreğinde gelirini neredeyse iki katına çıkaracağını düşünüyordu. Bunun yerine gelir %86 arttı. Pazartesi günü, yöneticiler gelecekteki fırsatlardan yararlanmak için büyük yatırımlar yapacaklarını söyledi.

Özel sermaye şirketi Kaiyuan Capital’in genel müdürü Brock Silvers, “PDD, gerçekliğin her zaman kendini yeniden göstereceğini gösteriyor” dedi. “Mevcut ortamda, en ihtiyatlı hareket tarzı sürprizlere maruz kalmamaktır. Sonradan daha büyük bir çöküşün sorumlusu olarak suçlanma riskine girmektense kötü haberleri önceden duyurmak daha iyidir.”

Uzun vadede pek çok şey iş piyasasına ve Pekin’in ekonomiyi nasıl yönlendireceğine bağlı.

Yetkililer, ekonomi yavaşlasa da yeterli sayıda istihdam sağlamaya çalışarak kamu iktisadi teşebbüslerini işe alımları ve mesleki eğitimi artırmaya çağırdı. Ancak yetkililer tüketicilere daha fazla doğrudan yardım sağlamaktan kaçındı, ancak birçok ekonomist en azından düşük gelirli gruplar için nakit sübvansiyonu veya tüketim çeki çağrısında bulundu. Ayrıca daha fazla harcamayı teşvik etmek için gerekli olan ücret artışını destekleyecek önlemler almaktan da kaçındılar. Son birkaç yıl içinde özel dershanecilikten finansa kadar bir dizi sektördeki düzenleyici baskılar da iş piyasasını daha da kötüleştirdi.

Şimdilik pek çok yatırımcı PDD’nin çalkantılı bir ekonomide en azından benzerlerini geride bırakacağına güveniyor. PDD’nin sonuçları “zayıf tüketim ve yoğun rekabet anlamına geliyor. Morgan Stanley analistleri Eddy Wang ve Kathy Zhu’ya göre, yönetimin uzun vadeli kârlılığın azalacağına ilişkin yorumları bize göre fazla muhafazakâr.” “PDD’nin sektördeki büyümeden daha iyi performans gösterecek tek Çinli e-ticaret oyuncusu olduğuna inanıyoruz.”

Kazanç çağrısı: Freightos güçlü bir ikinci çeyrek performansı bildirdi

Önde gelen dijital navlun platformu Freightos (NASDAQ: FRGT), 2024 yılının ikinci çeyreğinde işlemlerde ve brüt rezervasyon değerinde önemli bir büyüme ile güçlü bir performans bildirdi. Bu çeyrekte işlemlerde %32 ve brüt rezervasyon değerinde %31’lik bir artışla güçlü bir performans sergilendi.

Kazanç çağrısı sırasında CEO Anat Earon-Heilborn, Freightos’un navlun tedarik sektöründeki tekliflerini geliştirecek bir lojistik platformu olan Shipsta’nın stratejik olarak satın alındığını duyurdu. Şirket ayrıca 2. çeyrekte gelirde artış ve operasyonel verimlilikte iyileşme bildirdi.

Önemli Çıkarımlar

  • Freightos, 50’den fazla kurumsal müşteriye hizmet veren bir lojistik platformu olan Shipsta’yı satın aldığını duyurdu.
  • İkinci çeyrek performansı, işlemlerde %32’lik bir artış ve brüt rezervasyon değerinde %31’lik bir yükseliş gösterdi.
  • Şirket, platformunu genişleterek 14 taşıyıcıyı toplam 51’e çıkardı ve alıcı kullanıcı sayısını %16 artırdı.
  • Freightos’un yan kuruluşu 7LFreight, ABD kamyon taşımacılığı rezervasyonlarında ilerleme kaydetti.
  • İkinci çeyrek gelirleri bir önceki yıla göre %11 artışla 5,7 milyon dolara ulaşırken, brüt kar marjı %65, IFRS dışı brüt kar marjı ise %72 ile rekor kırdı.
  • Düzeltilmiş FAVÖK geçen yılki eksi 5,3 milyon dolardan daha iyi bir seviyede, eksi 3,1 milyon dolar olarak gerçekleşti.
  • İşlemlerin 3. çeyrekte %20-24 oranında artması beklenirken, tüm yıl için %25-27 oranında büyüme öngörülüyor.
  • Shipsta’nın gelir katkısının daha çok 4. çeyrekte yaklaşık 800.000 $ olarak gerçekleşmesi bekleniyor.
  • Freightos, Shipsta’nın satın alınması ve ölçek ekonomisine atıfta bulunarak tüm yıl için gelir beklentisini yükseltti.

Şirket Görünümü

  • Freightos, 3. çeyrek için işlemlerde %20-24, tüm yıl için ise %25-27’lik bir artış öngörüyor.
  • Shipsta’nın satın alınmasının Freightos’un kârlılığa giden yolunu hızlandırmada önemli bir itici güç olması bekleniyor.

Önemli Ayı Gelişmeleri

  • Şirketin düzeltilmiş FAVÖK’ü bir önceki yıla göre iyileşme gösterse de 3,1 milyon dolar ile negatif kalmaya devam ediyor.

Yükselişte Öne Çıkanlar

  • Freightos, işlemlerde ve brüt rezervasyon değerinde önemli bir artış yaşadı ve bu da hizmetlerine yönelik güçlü talebi gösteriyor.
  • Shipsta’nın satın alınmasının, özellikle 4. çeyrekte 800.000 $ gelir getirmesi beklenmektedir.

Bayanlar

  • Kazanç çağrısı sırasında herhangi bir spesifik eksiklik tartışılmadı.

Soru ve Cevaplarda öne çıkanlar

  • Kazanç çağrısı, katılımcılardan herhangi bir soru gelmeden sona erdi ve şu anda yatırımcıların veya analistlerin önemli bir endişesi olmadığına işaret etti.

Freightos’un Shipsta’yı satın alması, navlun sektöründe daha kapsamlı bir tedarik platformu oluşturmaya hazırlanıyor ve tedarik zinciri kesintilerinin zorluklarını ve sürdürülebilirlik ve mevzuata uygunluk ihtiyacını ele alıyor. Şirketin deniz taşımacılığı sürecini dijitalleştirme çabaları, erken aşamalarda olmasına rağmen, yerleşik hava hizmetlerini tamamlıyor. Olumlu müşteri geri bildirimleri ve benzersiz pazar konumu ile Shipsta’nın Freightos’un tekliflerine entegrasyonunun önemli bir büyümeyi teşvik etmesi ve şirketin yükseltilmiş gelir beklentisine katkıda bulunması bekleniyor. Freightos’un dijital yetenekleri ile Shipsta’nın verimli lojistik çözümleri arasındaki sinerji, gelişen taşımacılık sektöründe şirket için ileri bir ivmeye işaret ediyor.

InvestingPro İçgörüleri

Freightos’un son performansı, stratejik satın almalar ve gelir artışı ile olumlu bir tablo çizen hareket halindeki bir şirketi vurguluyor. Ancak, daha kapsamlı bir analiz için InvestingPro’nun görüşlerine başvuruyoruz. InvestingPro verilerine göre, lojistik ve nakliye sektöründe önemli bir oyuncu olan Cargotec (CRGO), 2023’ün ilk çeyreği itibarıyla 78,7 milyon dolarlık bir piyasa değerine sahip. Bu rakam, bu sektörde faaliyet gösteren şirketlerin ölçeği için bir bağlam sağlamaktadır.

Operasyonel açıdan bakıldığında Cargotec, 2023 yılının ilk çeyreği itibarıyla son on iki ayda %59,3 gibi etkileyici bir brüt kâr marjına sahiptir. Freightos, rekabetçi taşımacılık sektöründe çok önemli olan operasyonel verimlilik ve kârlılığa odaklanmaya devam ettiği için bu metrik özellikle önemlidir.

InvestingPro İpuçları, Cargotec’in bilançosunda borçtan daha fazla nakit bulundurduğunu ve likit varlıkların kısa vadeli yükümlülükleri aştığını göstermektedir. Bu tür finansal sağlık göstergeleri, özellikle Freightos’un aktif olarak genişlediği ve satın aldığı bir sektörde, şirketin istikrarını ve uzun vadeli büyüme potansiyelini değerlendiren yatırımcılar için kritik önem taşıyor.

Bu güçlü yönlerine rağmen, analistler Cargotec’in bu yıl kârlı olmasını beklemiyor ve şirket hızla nakit tüketiyor. Bu görüşler, kârlılığa giden yolda Freightos için uyarıcı ölçütler olarak hizmet edebilir.

InvestingPro, navlun ve lojistik sektörünün finansal ölçütlerini daha derinlemesine incelemek isteyenler için Cargotec hakkında ek ipuçları sunuyor. Bu sektörde bilinçli kararlar almak isteyen yatırımcılar için değerli bilgiler sağlayan toplam 12 InvestingPro İpucu mevcuttur. Bu bilgilere ve daha fazlasına https://www.investing.com/pro/CRGO adresinden erişebilirsiniz.

Bu makale yapay zekanın desteğiyle oluşturulmuş, çevrilmiş ve bir editör tarafından incelenmiştir. Daha fazla bilgi için Şart ve Koşullar bölümümüze bakın.